Fundusz Gwarancji Rolnych Plus ma ułatwić gospodarstwom dostęp do kapitału, a nowe zasady programu zwiększają także możliwości obniżenia kosztów kredytu. Szczególne warunki przewidziano m.in. dla młodych rolników i producentów trzody chlewnej.
Inwestycja potrzebna, ale skąd wziąć pieniądze?
Większa inwestycja w gospodarstwie często oznacza konieczność sięgnięcia po kredyt. Własne środki nie zawsze wystarczają, szczególnie gdy planowany jest zakup drogiej maszyny, budowa obiektu czy modernizacja produkcji.
Przy dużych kwotach bank oczekuje jednak odpowiedniego zabezpieczenia. Dla gospodarstwa, które dopiero się rozwija, może to być istotna bariera.
Fundusz Gwarancji Rolnych Plus ma ułatwiać dostęp do finansowania inwestycji. Rolnik zaciąga kredyt w banku, a część zobowiązania może zostać objęta gwarancją.
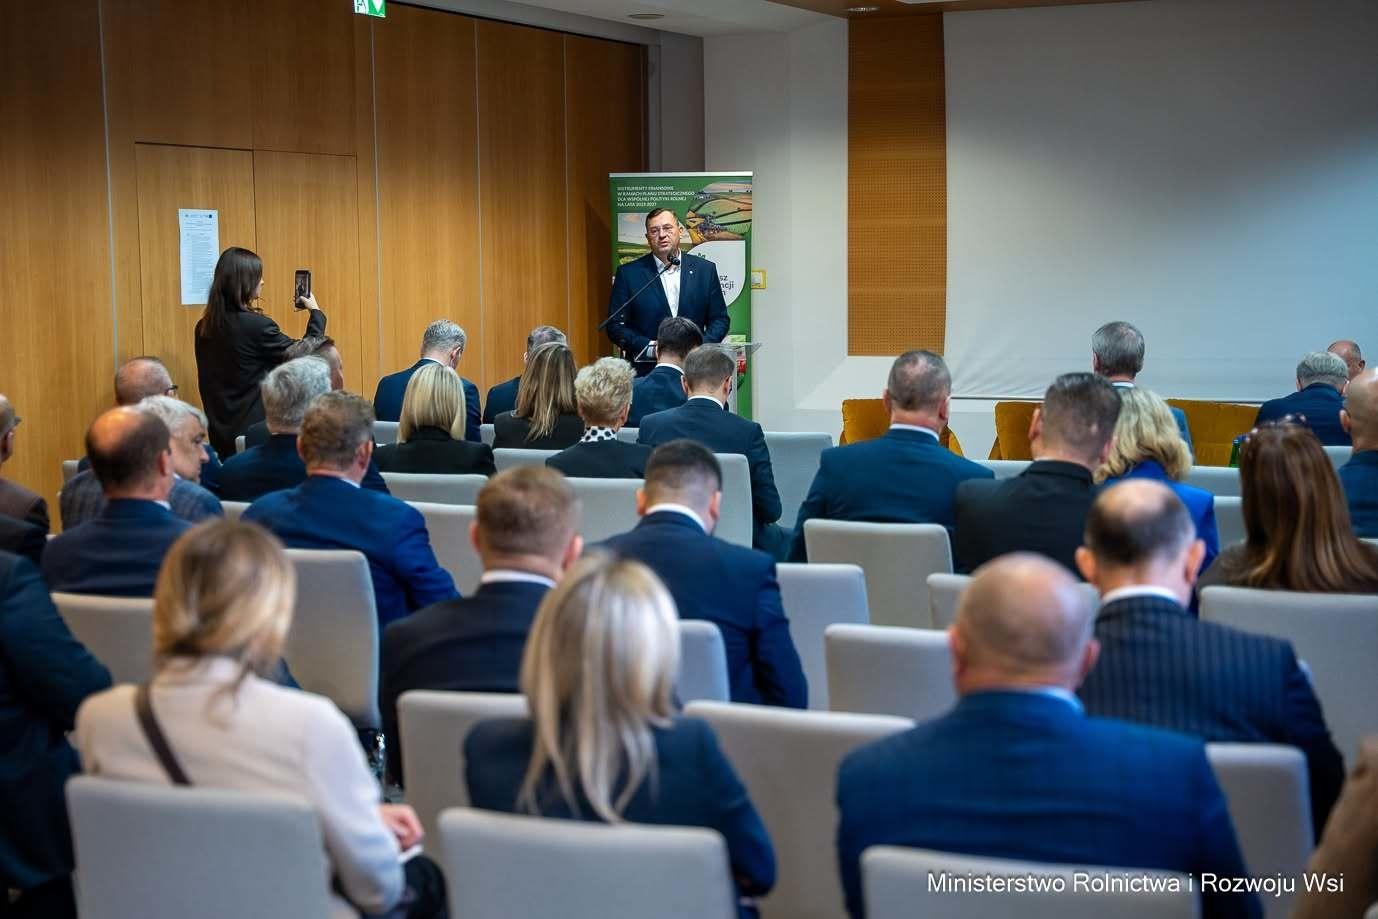
Mówiono o tym 7 października w gmachu resortu rolnictwa, gdzie zorganizowano konferencję, która była podsumowaniem dwóch lat inwestycji realizowanych przy wsparciu FGR Plus. W tym czasie powstało 1700 projektów o wartości przekraczającej 1,6 mld zł.
Gwarancja może pokryć 80% kredytu
W przypadku kredytu inwestycyjnego gwarancja może obejmować do 80% kwoty kredytu. Maksymalna wartość gwarancji dla rolnika wynosi 5 mln zł. Za jej udzielenie nie jest pobierana opłata. Nie oznacza to jednak, że bank rezygnuje z oceny zdolności kredytowej. Nadal sprawdza sytuację finansową rolnika i ocenia planowaną inwestycję.
Trzeba też pamiętać, że gwarancja nie jest dotacją. Kredyt pozostaje zobowiązaniem rolnika i musi zostać spłacony.
Na co można przeznaczyć kredyt?
Zakres możliwych inwestycji jest szeroki. Finansowanie może obejmować m.in. zakup maszyn, urządzeń i wyposażenia potrzebnego w gospodarstwie. Pieniądze można przeznaczyć również na budowę, przebudowę lub remont budynków i budowli wykorzystywanych w produkcji rolnej. Wsparciem mogą być objęte także inwestycje związane z przechowywaniem, suszeniem i magazynowaniem produktów.
FGR Plus obejmuje ponadto przedsięwzięcia związane z odnawialnymi źródłami energii, rozwiązaniami cyfrowymi i technologiami poprawiającymi efektywność produkcji. W określonych przypadkach finansowanie może dotyczyć także zakładania sadów i plantacji krzewów owocowych, zakupu zwierząt gospodarskich i roślin oraz budowy ujęć wody.
Przy zakupie gruntów obowiązują dodatkowe ograniczenia. Standardowo finansowanie może obejmować do 10% wartości kredytu, natomiast dla młodego rolnika limit może być wyższy.
Dopłata do odsetek obniża koszt kredytu
Przy kredycie inwestycyjnym kosztem jest nie tylko zakup maszyny czy budowa obiektu, ale również odsetki. Przy dużej kwocie i kilkuletniej spłacie mogą one znacząco zwiększyć całkowity koszt inwestycji. Dlatego FGR Plus przewiduje również dopłaty do oprocentowania. Od 1 lipca 2026 roku standardowa dopłata wynosi 50% odsetek, natomiast w określonych przypadkach może sięgnąć 100%.
Pełna dopłata przysługuje m.in. młodym rolnikom oraz gospodarstwom realizującym inwestycje przyczyniające się do ochrony środowiska i klimatu.
Nie każda inwestycja daje jednak automatycznie prawo do najwyższego poziomu dopłaty. Przed zawarciem umowy trzeba sprawdzić, do której kategorii należy planowane przedsięwzięcie.
Nawet ponad 15 lat na spłatę
W przypadku kredytu inwestycyjnego dla rolnika gwarancja może obejmować zobowiązanie przez okres do 183 miesięcy, czyli ponad 15 lat.
Dłuższy okres pozwala rozłożyć spłatę na więcej rat, ale jednocześnie oznacza dłuższe naliczanie odsetek. Dlatego przy wyborze okresu finansowania trzeba porównać wysokość miesięcznej raty z całkowitym kosztem kredytu. Ma to znaczenie szczególnie w rolnictwie, gdzie przychody zależą m.in. od cen skupu, kosztów produkcji i warunków pogodowych.
Kredyt obrotowy powiązany z inwestycją
Zmiany obowiązujące od lipca zwiększyły również możliwości korzystania z kredytu obrotowego powiązanego z inwestycją. Może on obecnie stanowić do 25% wartości kredytu inwestycyjnego. Wcześniej limit wynosił 20%. Takie rozwiązanie pozwala uwzględnić także część bieżących potrzeb finansowych związanych z realizacją większego przedsięwzięcia.
Hodowcy trzody chlewnej z wyższym limitem
Osobne zasady przewidziano dla producentów świń. Przy inwestycjach związanych ze zwiększeniem i utrzymaniem pogłowia loch oraz produkcją prosiąt i warchlaków maksymalna kwota gwarancji może wynieść 9 mln zł. Gwarancja może pokrywać do 80% kredytu. Przewidziano również preferencyjne dopłaty do odsetek – przez pierwsze dwa lata mogą one pokrywać 100 proc. odsetek, a przez kolejne dwa lata 50%.
Środki mogą być przeznaczone m.in. na budowę, rozbudowę i modernizację chlewni oraz zakup jej wyposażenia.
Większe możliwości dla grup producentów
Zmiany objęły również podmioty inwestujące wspólnie. Maksymalna kwota gwarancji dla spółdzielni, w tym spółdzielni rolników, organizacji producentów i ich zrzeszeń oraz grup producentów rolnych i ich związków wynosi 10 mln zł.
To rozwiązanie może mieć znaczenie przy większych przedsięwzięciach, których skala przekracza możliwości pojedynczego gospodarstwa. Wspólne inwestycje mogą dotyczyć m.in. infrastruktury potrzebnej do przechowywania, przetwarzania i przygotowania produktów do sprzedaży.
Co z młodym rolnikiem?
Dla osób dopiero rozwijających gospodarstwo koszt finansowania może być szczególnie ważny. Młody rolnik często musi jednocześnie kupić maszyny, zmodernizować budynki i zwiększyć skalę produkcji, dysponując ograniczonym kapitałem własnym.
Dlatego 100% dopłata do odsetek może być w tej grupie istotnym elementem finansowania. Preferencyjne warunki nie oznaczają jednak automatycznego przyznania kredytu. Bank nadal ocenia zdolność kredytową i przedstawiony plan inwestycji.
Gdzie złożyć wniosek?
FGR Plus nie jest programem, w którym rolnik składa wniosek bezpośrednio w ministerstwie. Gwarancje są dostępne za pośrednictwem banków komercyjnych i spółdzielczych, które zawarły odpowiednią umowę z Bankiem Gospodarstwa Krajowego.
To w banku rolnik powinien sprawdzić możliwości finansowania konkretnej inwestycji oraz warunki skorzystania z gwarancji i dopłaty do oprocentowania. Przed wizytą warto przygotować kosztorys inwestycji i podstawowe informacje o sytuacji finansowej gospodarstwa. Ułatwi to ocenę potrzebnego kredytu i bezpiecznej wysokości raty.
Krzysztof Zacharuk