Rynek zbóż
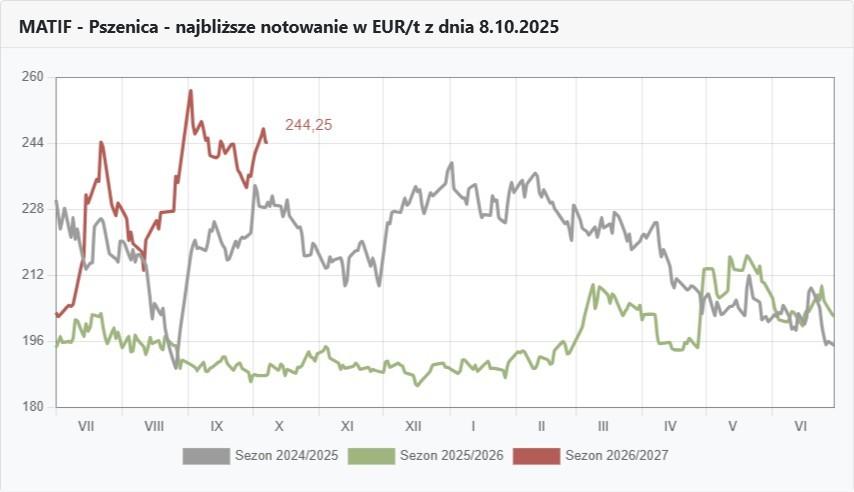
Wykresy pszenicy na MATIF
FOTO: Topagrar.pl
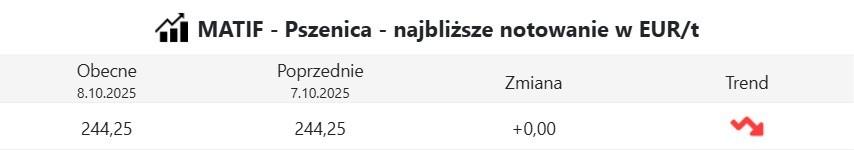
Notowania pszenicy na MATIF
FOTO: Topagrar.pl
Konsumpcja pchana przez paszówkę
Analizując kursy pszenicy na giełdzie MATIF szybko zorientujemy się, że aktualne notowania nie są najwyższymi w tym sezonie. Przecież na początku września kursy wystrzeliły do 256 €/t i to wtedy mieliśmy do czynienia z rekordem ostatnich trzech sezonów. Krajowy rynek, był jednak tuz po żniwach i wyraźnie nie był gotowy do przeskoczenia granicy 900 zł/t średnio, ale niektóre skupy już wówczas za pszenicę konsumpcyjną oferowały 1000 zł/t. Paszówka wówczas skupowana była średnio po 831 zł.
Obecnie maksymalnie za konsumpcję osiągamy 980 zł/t, a średnia z analizowanych przez nas skupów z całego kraju wynosi 910 zł/t. Pszenica paszowa mocno zaczyna ją doganiać uzyskując średnią już tylko o 40 zł niższą. Ta przestrzeń miedzy obydwoma rodzajami pszenicy może się wkrótce jeszcze zmniejszyć, bo wydaje się, że pszenica konsumpcyjna może przyhamować wzrosty, a paszówka nie popuści.
I w gruncie rzeczy to właśnie rynek paszowy będzie decydował w najbliższym czasie o cenach pozostałych zbóż. Przy idącej do góry pszenicy drożeć będzie pszenżyto, które w handlu od samych żniw zostawało nieco zaniedbywane. Rynek nie zapomni też o najtańszych zbożach (życie i owsie), którymi paszowcy w perspektywie relatywnie wysokich cen pszenicy i kukurydzy nie pogardzą.
Co do kukurydzy, to wydaje się, że ceny 950–1000 zł/t na sucho i 650 zł/t kukurydzy mokrej stanowią umowną granicę zaakceptowaną przez rynek i te realia mogą się na okres kukurydzianych żniw utrwalić.
Rynek rzepaku
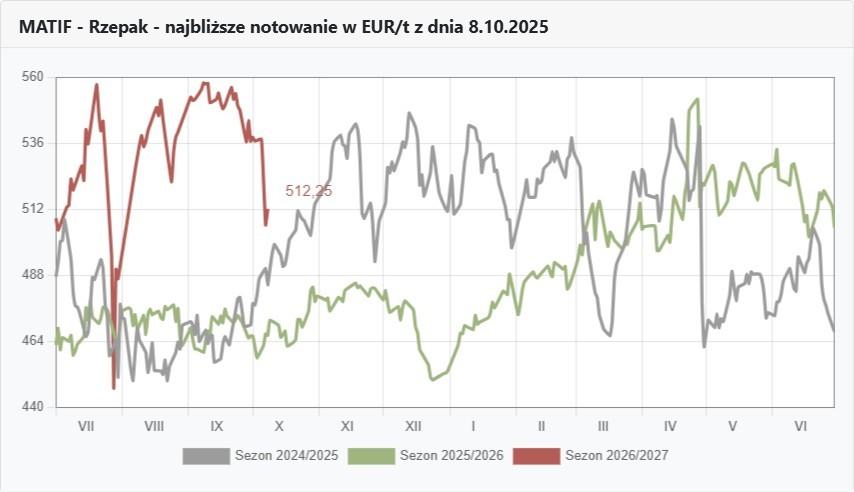
Wykresy rzepaku na MATIF
FOTO: Topagrar.pl
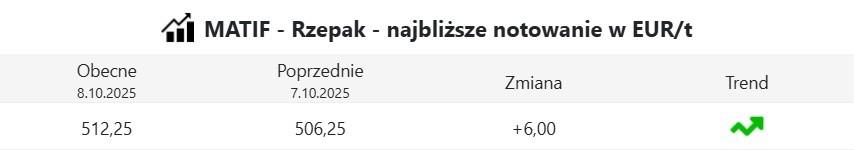
Notowania rzepaku na MATIF
FOTO: Topagrar.pl
W rzepaku teoretycznie granicy nie ma
Już poprzednie sezony dobitnie nas przekonały, że w notowaniach rzepaku praktycznie granic nie ma co się doszukiwać. Jeden dzień jakiś zmian geopolitycznych potrafi zburzyć całą filozofię długo budowanego scenariusza rynkowego. W przypadku kurczących się zapasów oleju napędowego i ograniczonych możliwości rafinacji wystarczy też jakiś kolejny raport, nie mówiąc już o wznowieniu działań wojennych i będziemy mieli do czynienia z podskokiem notowań rzepaku na MATIF.
Powrót do realnych możliwości korzystniejszej sprzedaży wieściliśmy już uprzednio, zwracam jednak uwagę, że wciąż realną maksymalną granica jawią się ceny ok. 2500 zł/t rzepaku bez żadnych dopłat. I takie maksimum zdaje się wyznaczać rzeczywisty rynek.
O zdecydowanie więcej łatwo nie będzie. Moim zdaniem, jeśli pominąć jakieś ekstremalne wydarzenia, do których zresztą już przywykliśmy, to trzeba będzie korzystać ze słabszego złotego żeby realizować w sprzedaży rzepaku korzystniejsze ceny. Jeśli znajdziemy moment wyższego kursu i słabszego złotego, taki jak jest teraz i go nie pominiemy, to będziemy potem przez dłuższą chwilę z zadowoleniem obserwować słabsze ceny. Wszak notowania na bazie których wyceniany jest rzepak w handlu, swoje maksyma w tym sezonie zasadzały właśnie na kursach w okolicy 555 €/t.
Kursy walut
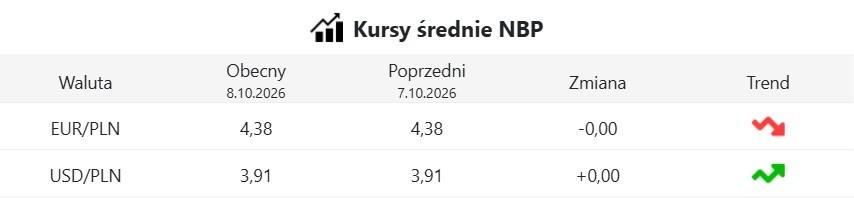
Średnie kursy walut NBP
FOTO: Topagrar.pl
Złoty słabszy warto skorzystać
Ten tydzień dla złotego nie był najlepszy. Nasza waluta zaliczyła spadki w stosunku do euro do 4,38 zł, a na dolarze zobaczyliśmy kursy 3,91 zł. Trudno tu cokolwiek zrzucać na karby utrzymanych stóp procentowych, to raczej omawiana już tydzień temu inflacja pozycjonuje złotówkę na słabszych kursach.
Nie ma się co zanadto zamartwiać wzrostami kursów walut, bo znów korzystamy z regulacji cen paliw. Warto jednak te wzrosty skonsumować planując sprzedaż, bo dla ceny rzepaku i zbóż, szczególnie tych kierowanych na eksport obecne warunki są korzystne.
Juliusz Urban