Rynek zbóż
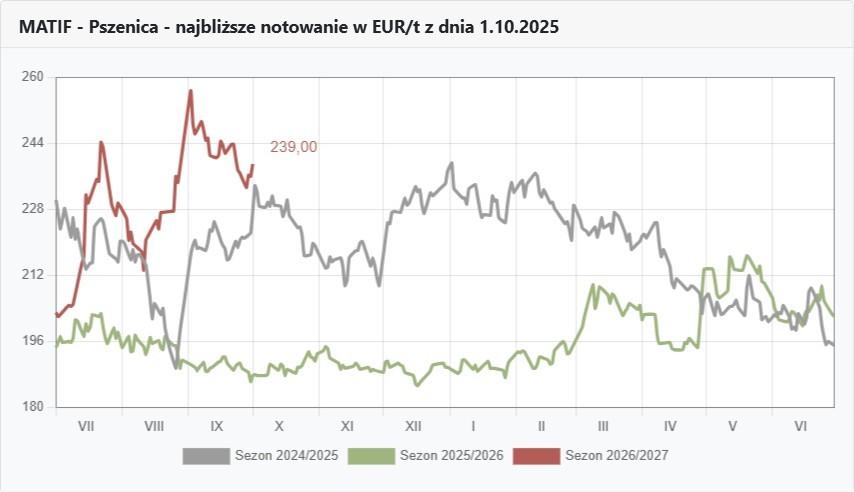
Wykresy pszenicy na MATIF
FOTO: Topagrar.pl
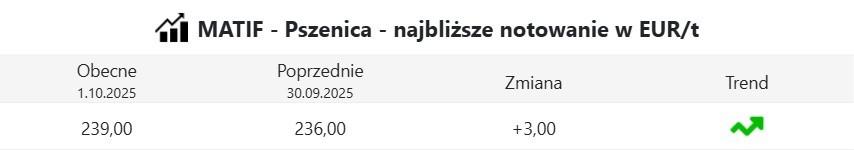
Notowania pszenicy na MATIF
FOTO: Topagrar.pl
Zbóż o 5% mniej, ale...
Według najnowszego przedwynikowego szacunku zbiorów zbóż w tym roku zbierzemy aż o 5% mniej niż w roku ubiegłym. GUS tym samym skorygował swój własny wstępny szacunek z końca lipca dotyczący zbiorów zbóż podstawowych z mieszankami o 0,3 mln t do 25 mln t. Wydaje się niewiele, ale jest to przecież dodatkowe cięcie i tak już mniejszych zbiorów, które tym razem będą o 1,6 mln t niższe od roku ubiegłego.
Warto jest też zauważyć, że główna obniżka w stosunku do żniw 2025 r. dotyczy pszenicy, której zbierzemy 12,2 mln t, a więc aż o 1,3 mln t mniej niż przed rokiem. Lęku ne ma, bo są to zbiory zaledwie o 0,2 mln t niższe niż w 2024 r., a przecież to wówczas, słusznie czy też nie, mówiło się o nadmiernych zapasach pozostałych na nowy sezon.
Taka informacja powinna jednak odcisnąć spore piętno na cenach pszenicy, bo przecież toczy się rywalizacja pomiędzy wytwórcami pasz i młynami o towar i paszówka zaczyna zbliżać się coraz mocniej do konsumpcji. Średnie ceny obu dzieli już tylko 40 zł, a ceny maksymalne płacone za obydwa asortymenty są już takie same. Ten trend wskazuje na utrzymywanie się wyższych poziomów cen pozostałych zbóż paszowych.
O zbiorach kukurydzy w przedwynikowym szacunku GUS jeszcze nie przeczytamy, wszak jesteśmy przed zbiorami, ale uważne oko analityka pozwala nam zauważyć, że oszacowanie skali zbiorów zbóż ogółem na 35,5 mln t pozostawia w końcowym rozliczeniu 10,5 mln t właśnie na kukurydzę uprawianą na ziarno to oznaczałoby dokładnie taki sam zbiór kukurydzy, jak w roku ubiegłym.
Trudno więc w perspektywie liczyć na jakiś szczególny wyskok cen kukurydzy suchej, a o cenach kukurydzy mokrej zadecyduje już niebawem rywalizacja o jak największe skupowane ilości. Ewentualne korekty cen mogą odbywać się regionalnie, pod wpływem nazbyt dużej okresowej podaży.
Rynek rzepaku
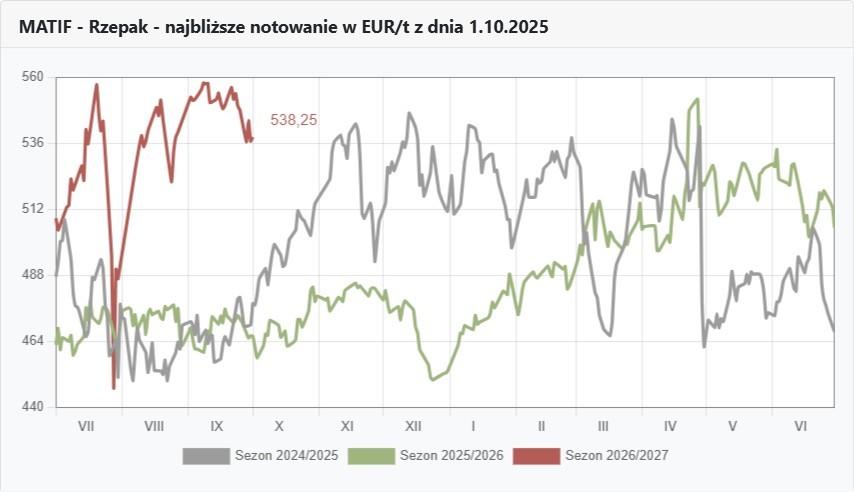
Wykresy rzepaku na MATIF
FOTO: Topagrar.pl
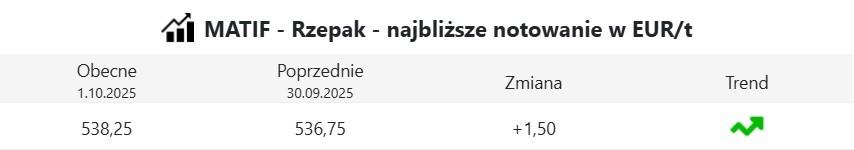
Notowania rzepaku na MATIF
FOTO: Topagrar.pl
Rzepaku jeszcze mniej!
Odnosząc się do szacunków GUS dotyczących zbiorów rzepaku trzeba chyba powiedzieć, że tego należało się spodziewać. GUS tegoroczne zbiory rzepaku obniżył w stosunku do swojej lipcowej oceny o 0,1 mln t szacując polską produkcję w 2026 r. na równo 3 mln t. Jest to aż 17,3% mniej (0,6 mln t) niż w roku ubiegłym i krajowy rynek taki cios będzie musiał przetrawić.
Co do przetrawienia, w kontekście przerobu rzepaku, to w gruncie rzeczy tego „trawienia” będzie zapewne mniej i bieżący rok będzie chyba kolejnym ze słabszym przerobem rzepaku. Ceny krajowe poza dołującym ostatnio MATIF-em kształtować będą premie i pojawiająca się okresowa rywalizacja o surowiec. W tym kontekście baczniej trzeba będzie się przyglądać ofertom różnych przetwórców, bo dotychczasowe utarte ścieżki handlu mogą nas zawieść na manowce mniej opłacalnej sprzedaży.
Wystarczy zauważyć, że w lipcu łącznie do kraju wjechało 86,4 tys. t rzepaku w tym prawie 53 tys. t z Rumunii, 19,3 tys. t ze Słowacji i 8,8 mln t z Czech. To są główne szlaki przerzutowe rzepaku do Polski, ale nie należy wykluczać także Litwy, no a w dłuższej perspektywie Australii i Urugwaju. Nie zmienia to jednak istoty rzeczy, że dzielenie się rzepakiem wyprodukowanym w kraju odbywać się będzie w atmosferze wyrywania, której tak do końca jeszcze teraz nie byliśmy w stanie odczuć.
W październiku czeka nas ciekawy okres, bo na giełdzie MATIF realizować się będzie wymiana kontraktów listopadowych na lutowe, choć od razu należy nieco schłodzić rozgrzane apetyty, bo kupując w miarę na bieżąco przetwórcy listopadowych transakcji w zabezpieczaniu się na giełdzie raczej nie musieli wykorzystywać. Większość pozycji należeć będzie do funduszy inwestycyjnych i stąd ważna jest obserwacja, że (1.10.26 r.) lutowe kontrakty były na MATIF aż o 13,5 euro droższe od listopadowych. Przetwórcy będą zapewne opóźniać przejście na lutowe bazy, ale wcześniej, czy później to się wydarzy.
Kursy walut
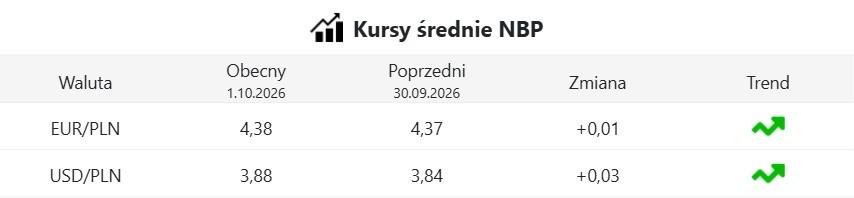
Średnie kursy walut NBP
FOTO: Topagrar.pl
Inflacja osłabia złotego
Kurs złotego znów zaczyna się osłabiać, a przyczyniła się do tego rosnąca inflacja. Jak podał w szybkim szacunku GUS we wrześniu ceny towarów i usług w porównaniu rocznym wzrosły o 4%. Mamy więc wzrost inflacji w jeden tylko miesiąc o 0,7% i obecna inflacja jest najwyższa od czerwca 2025 r. (4,1%).
Na tak wysoki poziom wzrostów cen miały główny wpływ paliwa do prywatnych środków transportu, które podskoczyły o 36,1%. Ciekawe, czy gdy od jutra i do końca roku zobaczymy na stacjach paliw niższe ceny, to inflacja się uspokoi i złotówka na powrót się umocni?
Juliusz Urban