Rynek zbóż
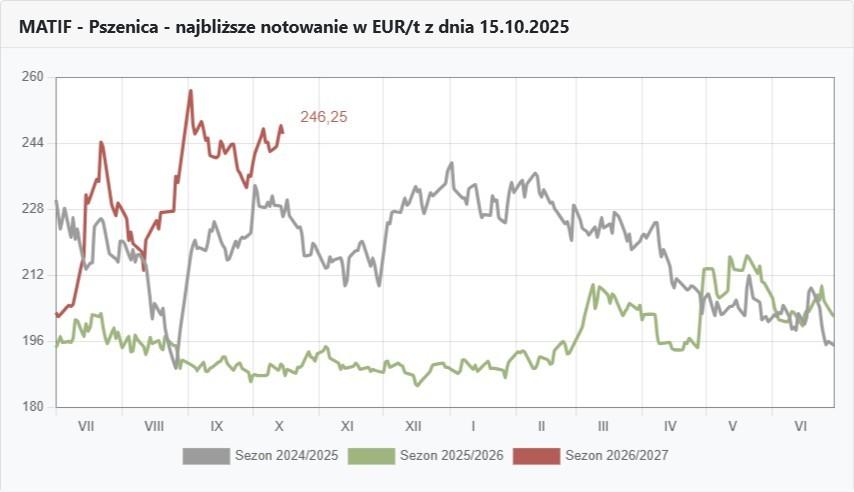
Wykresy pszenicy na MATIF
FOTO: Topagrar.pl
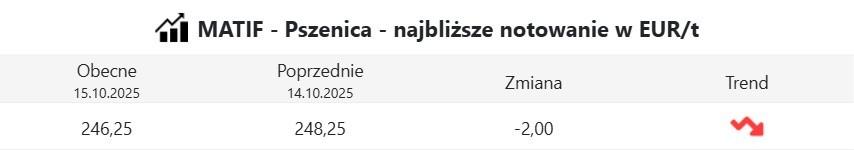
Notowania pszenicy na MATIF
FOTO: Topagrar.pl
Pszenicy ubywa, a dostawy kukurydzy przed nami
Rywalizacja cenowa o fotel cenowego lidera pomiędzy pszenicą, a kukurydzą ruszyła na dobre. Kolejne podwyżki cen pszenicy konsumpcyjnej, przy stabilnych, a nawet lekkich korektach w cenach kukurydzy suchej przynoszą zmniejszenie przewagi średniej ceny kukurydzy nad pszenicą do 18 zł. W połowie października 2026 r. kukurydza w Polsce jest wyceniana średnio na 939 zł, natomiast pszenica z zawartością białka 12,5% ma średnią 921 zł/t.
A jeszcze przed dwoma tygodniami kukurydza była droższa od pszenicy aż o 48 zł. Wyraźnie więc widać, że obydwa zboża zaczynają się cenami zbliżać do siebie i wydaje się, że już w perspektywie najbliższych tygodni ten proces będzie kontynuowany i to pszenica może przeskoczyć kukurydzę na fotelu lidera cenowego na krajowym rynku zbóż.
I nic w tym dziwnego, wszakże pszenicy z każdym dniem ubywa, a największe dostawy kukurydzy wciąż są jeszcze przed nami. Dwukrotnie większy niż przed rokiem eksport pszenicy powodują nie tylko wciąż utrudniające życie oczekującym na rozładunek często dwie doby krajowym dostawcom pociągi z tranzytowanym zbożem z Ukrainy. Także naszej krajowej pszenicy zaczyna ubywać i to zarówno poprzez eksport, jak i tradycyjne zużycie wewnętrzne, a przecież pszenicy zebraliśmy w tym sezonie 1,3 mln t mniej.
Jeśli większy o pół miliona ton eksport z naszych portów nawet w połowie przypiszemy ukraińskiej pszenicy, to i tak naszej pszenicy wypłynęło więcej o 250 tys. ton niż to miało miejsce w pierwszym kwartale poprzedniego sezonu. A przecież przy takim zgrubnym przyporządkowaniu trzeba by założyć, że całość transferowanych przez Polskę wagonów trafia do portów i całość załadowana jest pszenicą.Co jest oczywistą bzdurą, bo przecież trwa spora akcja transportowa szlakiem kolejowym do Niemiec na południu kraju.
Dlatego w pszenicznym bilansie na koniec pierwszego kwartału, przy założeniu stałej konsumpcji mamy do czynienia z pomniejszeniem ilości pszenicy zdecydowanie więcej niż 1,5 mln t i to na krajowym rynku musi wywrzeć wrażenie. W kukurydzy wydaje się, że wszystko dzieje się spokojniej. Bo choć mieliśmy doniesienia o stratach na plantacjach kukurydzy na terenach, których dotychczas takich niespodzianek nie widziano, to informacje z rozpoczynających się żniw w kolejnych regionach, a nawet te o opóźnianiu się żniw wskazują na spore masy ziarna czekające tylko na moment, kiedy ruszą do skupów.
Dlatego przy nawet niewielkich wzrostach cen pszenicy musimy się liczyć z pozostawieniem na niższych poziomach ofert na kukurydzę. Niestety to przetasowanie może też mieć wpływ na pozostałe zboża paszowe. Bo choć przemysł przy drożejącej pszenicy będzie poszukiwał tańszej alternatywy w postaci pszenżyta, to wielu skupujących nie zareaguje na ten popyt cenami.
Rynek rzepaku
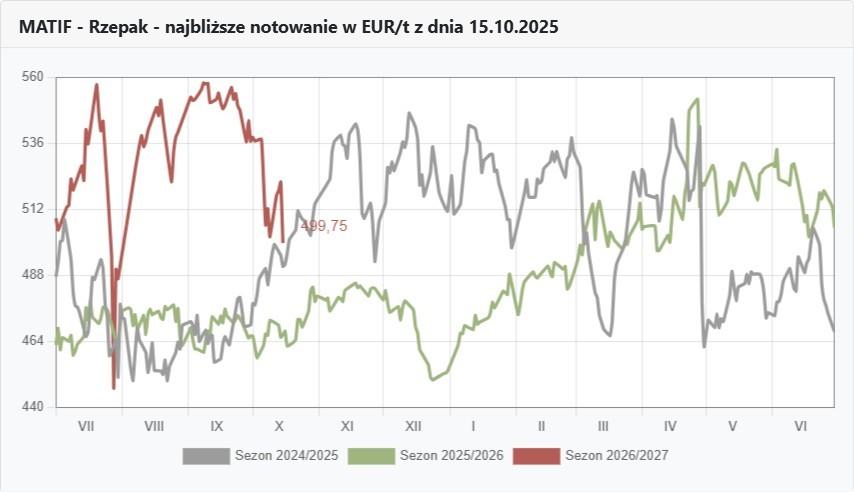
Wykresy rzepaku na MATIF
FOTO: Topagrar.pl
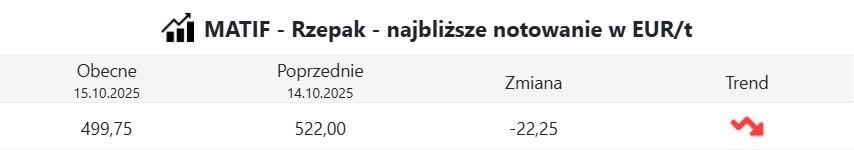
Notowania rzepaku na MATIF
FOTO: Topagrar.pl
MATIF traci wiarygodność
Znów mamy miesiąc, gdy gra zamykanymi kontraktami na giełdzie MATIF prowadzi do nienaturalnych ruchów cen na zamykanych notowaniach. Listopadowe kursy rzepaku są wyceniane aż o 10% niżej niż kontrakty na luty. Niby to nic nienormalnego, bo wiemy o takich sytuacja nie od dziś, że na koniec miesiąca poprzedzającego wygasający kontrakt zdarzają się giełdowe niespodzianki.
Jednak w tym sezonie zachwianie proporcji pomiędzy pierwszym kontaktem, a jego kolejnym następcą miało miejsce wyjątkowo wcześniej, bo zaczęło się już na przełomie września i października. Dodatkowo intensywność z jaką obniżkami zaatakowały listopadowe kursy, które przy lutym wycenianym powyżej 550 €/t spadły do poniżej 500 euro, daje pod rozwagę, czy rzeczywiście giełda MATIF powinna być dla przetwórców wskaźnikiem proponowanych cen krajowych.
Po co komu taki odnośnik, który faktycznie nie działa. Przecież gra rynkowa powinna opierać się na znanych wszystkim zasadach, a tu mądre głowy w koncernach drapią się mocno w głowy, czy i kiedy wyliczając bazy cennikowe przechodzić na kolejne notowania. Od początku miesiąca poprzedzającego, czy może od połowy? A co z kontraktami z tzw. pricingiem? Jaki ostateczny termin rozliczania w nich wyznaczać, żeby żadna ze stron nie czuła się oszukana przez giełdowych i tylko giełdowych graczy?
Wreszcie po co komu udawanie, ze opieramy się na giełdzie kiedy i tak głowimy się i w gruncie rzeczy jednostronnie, jako kupujący ustalamy premie do tegoż MATIFU. Może czas już przerwać to małżeństwo z giełdą, która wyraźnie od rynku zaczyna stronić i coraz częściej zdradza go chodząc na boki. Wszak taki miesiąc jak ten pokazuje, że giełda traci rynkową wiarygodność i od tego rynku jest mocno odseparowana. Bo kupcie dziś rzepak drodzy przetwórcy, proponując niecałe 500 euro, jak chce giełda. Zapraszamy! Wy o tym wiecie i płacicie zdecydowanie więcej, ale po co ta cała fikcja z MATIF-em?
Kursy walut
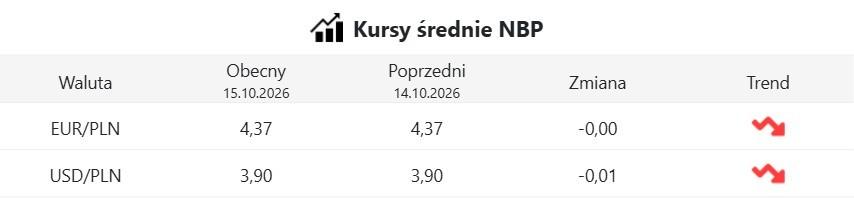
Średnie kursy walut NBP
FOTO: Topagrar.pl
Złoty się uspokoił, choć inflacja jednak wyższa
W tym tygodniu kurs złotego nieco się uspokoił, co pozwala sądzić, że przed nami kolejne dnia umacniania polskiej waluty.Złotówka się umocniła pomimo, że po dokładnym przeanalizowaniu danych cenowych GUS podwyższył wrześniową inflację w stosunku do swojego szybkiego szacunku o 0,1% do 4,1%.
Rynek walutowy do tych danych podszedł jednak dość łagodnie, pewnie dlatego, że przy wznowieniu programu CPN możemy liczyć na korekty inflacji w październiku. Już wrześniowe dane wskazują, że gdyby nie liczyć paliw i energii, to inflacja byłaby niemal o połowę niższa.
Juliusz Urban