Rynek zbóż
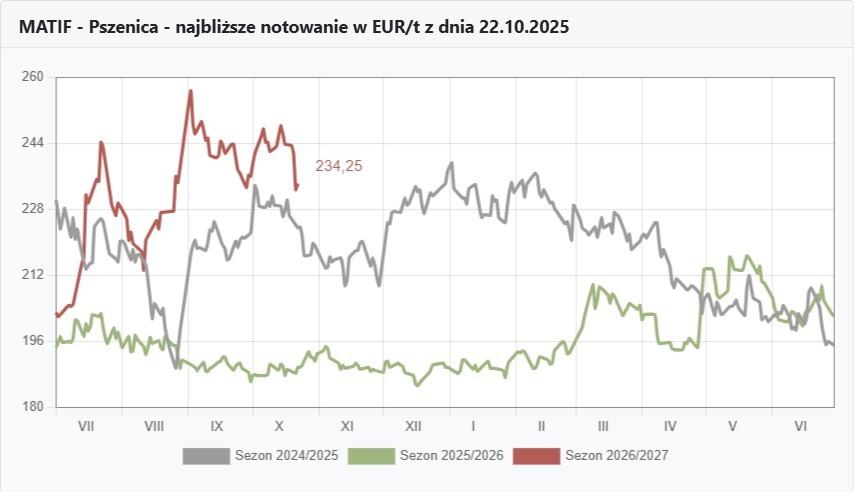
Wykresy pszenicy na MATIF
FOTO: Topagrar.pl
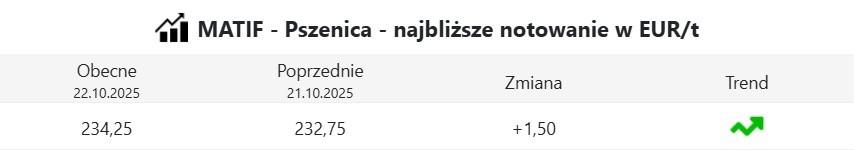
Kursy pszenicy na MATIF
FOTO: Topagrar.pl
Przełamanie może być blisko
Mocne spadki kursów pszenicy na MATIF, następujące w reakcji na mglistą obietnicę powrotu do rozmów pokojowych Rosji z Ukrainą pokazały jak mocno nadmuchane są giełdowe notowania samą tylko wojną. I choć z kursami stać może się tak jak z kolejnymi już próbami zawieszenia broni, to należy obecne korekty traktować na serio. Wszak dotknięta mniejszymi o 10 mln t zbiorami pszenicy UE jest tylko jednym małym elementem handlowej układanki.
Świat widzi, to co się dzieje ze zbożami we Francji, która zwykle bywa jednym z największych unijnych eksporterów pszenicy, a teraz eksportując niecałe 100 tys, t sprzedała nawet 10 razy mniej od nas. Ale ten zbożowy świat wie także bardzo dobrze, to co może się stać, gdy drzemiące na skutek czarnomorskiej blokady ilości pszenicy z Rosji i pszenicy oraz kukurydzy z Ukrainy nagle zasypią rynek.
Żądne kasy obie strony konfliktu też na to liczą i nawet jeśli trwały pokój się nie powiedzie i ataki na cele energetyczne, jak chce Trump, nie ustaną, to pierwszym efektem spotkań negocjacyjnych może być uzgodnienie przymierza zabezpieczającego porty na Morzu Czarnym i transfery ze zbożem.
Wtedy nawet krajowy rynek, który czując kruchość giełdowych manewrów wciąż idzie do góry, będzie musiał uznać wyższość spadających cen na rynkach światowych. Na razie górę biorą potrzeby zaopatrzeniowe, ale w momencie, kiedy przetwórcy zorientują się, że podnoszenie cen i tak nie działa na wzrost podaży, zechcą tę podaż wywołać obniżkami. Jakoś dziwnie czuję, ze ten moment jest już bardzo blisko. Może to nie nastąpić z dnia na dzień, ale trzeba się z tym liczyć.
– Nie możesz kupić, sprzedawaj – mówił mój doświadczony w handlu, już nieżyjący kolega. Tym samym zwracał uwagę na moment całkowitego wystudzenia handlu, który poprzedza nadchodzące korekty. Wtedy nie rozumiałem tego, potem nie zawsze się z tym zgadzałem, a teraz po latach działania i obserwowania rynku, to zdanie umieściłbym na pierwszy miejscu przykazań zbożowego handlu. Teraz z takim całkowitym wystudzeniem podaży (oczywiście poza kukurydzą) mamy do czynienia.
Najbliższe oczekiwane reakcje rynku, to szybkie dochodzenie cen pszenicy paszowej do konsumpcji, bardzo mocne wzrosty cen pszenżyta, ale głównie u producentów pasz. Idące za tym ceny jęczmienia. A w dalszej perspektywie pszenica przeganiająca cenami kukurydzę suchą.
Rynek rzepaku
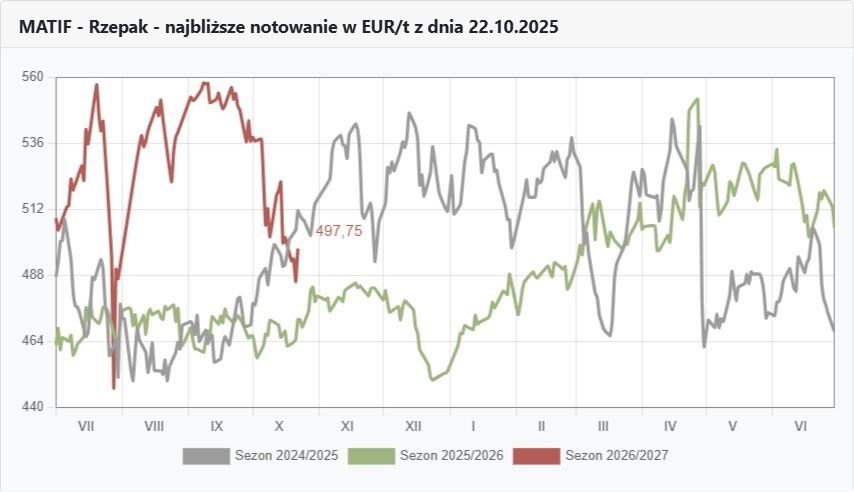
Wykresy rzepaku na MATIF
FOTO: Topagrar.pl
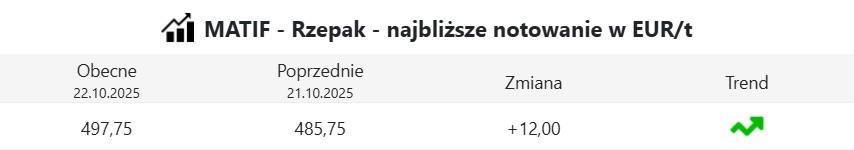
Kursy rzepaku na MATIF
FOTO: Topagrar.pl
Spadki mogą złagodzić przetwórcy
Spadający przerób rzepaku w UE zaczyna być faktem i to pomimo teoretycznie dość podobnych zbiorów, no dobra 0,9 mln t mniejszych, bo wg USDA w poprzednim sezonie UE zebrała 20,7 mln t, a w tym 19,8 mln t rzepaku. Jeśli jednak już we wrześniu w stosunku do sierpnia unijny przerób wynosząc 1,5 mln t spada o prawie 6% w stosunku do sierpnia, a przecież to dopiero dwa miesiące po żniwach, to chyba jest to powód do niepokoju.
Ten niepokój jest odczuwalny w kręgach przetwórców, bo choć niektórzy pokazują terminy dostaw już na grudzień, to jednak przeważająca większość wciąż ma otwarte wrota na listopad, a zdarzają się tacy, którzy dysponują wjazdami na październik.
Przyglądając się giełdowym notowaniom rzepaku, to na najbliższy okres mamy do wyboru dwa scenariusze. Pierwszy wskazuje na szybki wzrost notowań na przełomie października i listopada. Potem w drugiej połowie listopada mogą nastąpić mocne korekty, które już jednak w grudniu zostaną przez rynki zwrócone.
Drugi model wskazuje na umiarkowany wzrost teraz i utrzymujące się dłużej wysokie poziomy, a dopiero grudniowe załamanie. Ja stawiałbym raczej na ten pierwszy, ale niezależnie od trafności tej prognozy, to styczeń w obydwu przypadkach powinien poskutkować znów korzystniejszymi kursami rzepaku na MATIF i oby spotkało się to z korzystniejszym, a więc słabszym kursem złotówki.
Co do spodziewanych spadków notowań, to na krajowym rynku zaczyna się już teraz moment, w którym na scenę w roli wybawiciela wchodzą przetwórcy, którzy zmieniają bazy do wycen cenowych. Pojawiają się już bowiem w dostawach na listopad tylko minus 5 euro w stosunku do lutowego MATIF-u, a w niektórych lokalizacjach buduje się już ceny nawet w oparciu o cały MATIF.
To może nie być koniec licytacji o coraz mniej dostępny towar. Nikt nie powiedział bowiem, że dostawy do polskich fabryk muszą być tańsze niż do elewatorów rozliczeniowych giełdy. Celem jest bowiem przemysł, a nie przechowalnia.
Kursy walut
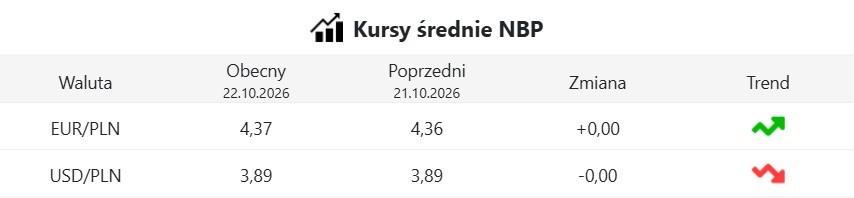
Średnie kursy walut NBP
FOTO: Topagrar.pl
Złotówka mocniejsza przez chwilę, zyskiwać może też później
Obecny kurs polskiego złotego do europejskiej waluty jest bardzo podobny do tego z ubiegłego tygodnia, jednak w środku tygodnia przez chwile ząłotówka pokazywała jednak kursy 4,35 zł/€.
Działo się tak pod wpływem korzystnych danych o spezdanej produkcji przemysłowej ogłoszonych przez GUS. Te dane pokazywały, że we wrześniu produkcja sprzedana przemysłu wzrosła w stosunku rocznym o 4,6% , a w porównaniu z sierpniem br. mieliśmy wzrost aż o 17%.
I choć wpływ tych informacji był krótkotrwały, to jednak każe na naszą walutę spoglądać, jako na bardzo podatną na kolejne próby umocnień. To trzeba brać także pod uwagę przy planowaniu sprzedaży zgromadzonych zbóż i rzepaku.
Juliusz Urban