Rynek zbóż
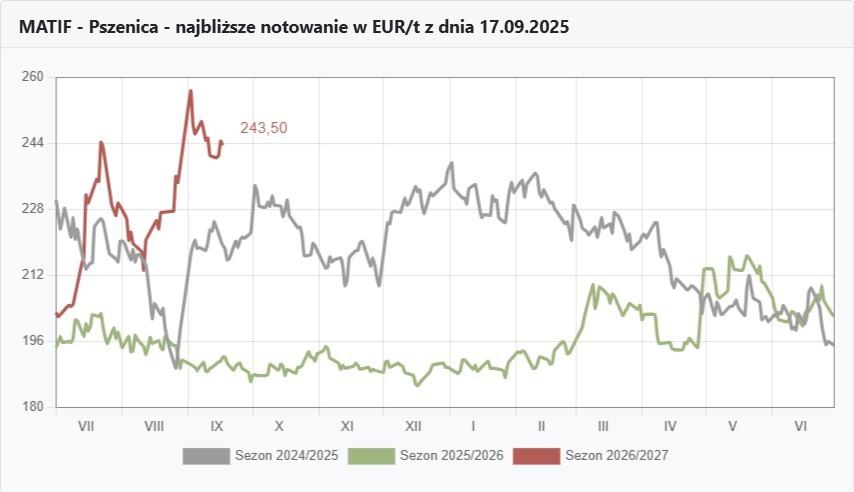
Wykresy pszenicy na MATIF
FOTO: Topagrar.pl
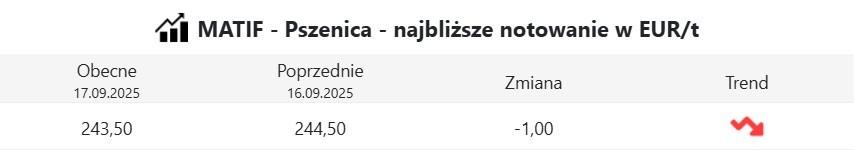
Notowania pszenicy na MATIF
FOTO: Topagrar.pl
Koszty suszenia rosną, a rynek niepewny
Rozważanie nad tym, czy kukurydzę suszyć, czy sprzedawać na mokro jest w tym roku szczególnie ważną decyzją. Warto już na wstępie określić założenia do takiego rozmyślania, bo ceny kukurydzy suchej dziś wynoszą 900–1000 zł/t, a kukurydza o wilgotności 30% jest kontraktowana w cenach 500–650 zł/t. I teraz jeśli popatrzymy na najniższą ofertę na mokro i najwyższą cenę kukurydzy suchej, jeśli takową możemy sobie zagwarantować na dłużej, to już dziś zapewne padłaby odpowiedź – suszymy. Tak prosto jednak raczej nie będzie.
W żniwa kukurydza sucha, jak i zresztą pozostałe zboża zostaną nieco w rynkowej odstawce, co przy realnym spadającym kursie kukurydzy na MATIF oznaczać będzie raczej ceny kukurydzy na czas żniw i zaraz po nich spadające. Czy spadną też ceny pozostałych zbóż trudno powiedzieć, ale raczej na pewno się zatrzymają.
Z tego wynika, że gra o wyższą cenę kukurydzy już wysuszonej toczy się w czasie wydłużonym. Tu oczywiście scenariuszy jest sporo, ale każdy z nich musiałby zakładać spory wzrost cen kukurydzy nawet w stosunku do tej obecnie maksymalnej stawki. Dlaczego spory, a no ceny gazu. jeden z moich rozmówców ujawnił, że jak planował na ten sezon kukurydziany biznes to zakupił pod swoją suszarnię gaz po 1,4 zł/l, a dziś żeby uzupełnić zbiorniki musi już zapłacić 2 zł/l.
Do tego zwykle kukurydzę suchą do odbiorcy, często do portów, bo paszowcy będą już mieli sporo nakupionej, trzeba dowieźć, a tu znów podwyżki cen transportu zżerają marżę.
Gdy na te koszty nałożymy, to że od pewnego czasu nasz krajowy rynek na kukurydze mokrą pompuje się czasem do granic absurdu. To tylko czekać aż, przy spodziewanych mniejszych plonach pokazywana cena maksymalna 650 zł/t mokrego ziarna, stanie się standardem, a w szczególnych przypadkach, choćby u liczących inaczej koszty biopaliwowców może ten próg przeskoczyć. Wówczas decyzja jest prosta, sprzedajemy na mokro i tu i teraz.
Liczenie na wzrosty cen w czasie sa obarczone ogromnym ryzykiem. Po pierwsze, ostygną rozgorączkowane głowy handlowców poszukujących większych wolumenów zakupu mokrego ziarna, po drugie na wzrosty cen kukurydzy suchej powyżej dzisiejszych maksimów możemy się nie doczekać, bo przecież w Ukrainę, an zakończenie wojny czekać będzie 22 mln t kukurydzy przeznaczonej na eksport.
Ta kukurydza, nawet przy blokadzie Morza Czarnego będzie się do Unii sączyć, co spowoduje większa konkurencje na rynku i w najgorszym wypadku stabilizacje cen. W świetle rosnących kosztów suszenia i drożejącego transportu, niepewność rynkowa podpowiada, maksymalizować, ale brać to co dają teraz za kukurydze mokrą.
Rynek rzepaku
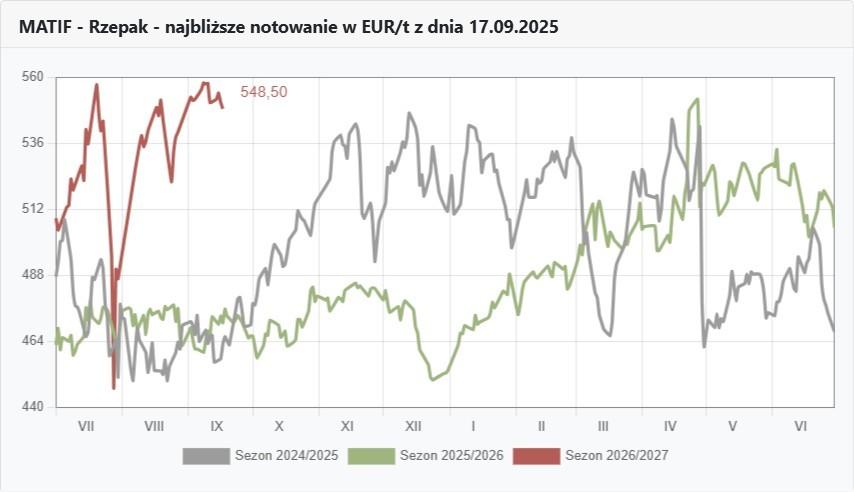
Wykresy rzepaku na MATIF
FOTO: Topagrar.pl
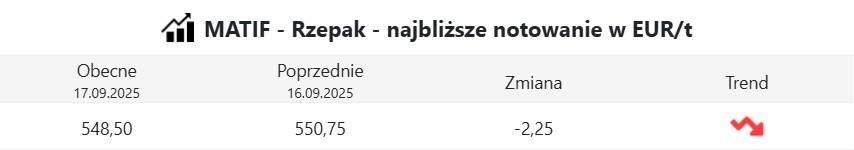
Notowania rzepaku na MATIF
FOTO: Topagrar.pl
Rzepak też niepewny, ale gorzej być nie powinno
Zawsze, kiedy takie słowa kieruję publicznie, to zaraz złośliwy rynek udowadnia mi, że jest inaczej. Tym razem jednak ewentualne nawet krótko, lub nieco dłużej trwające obniżki nie powodują u mnie większych obaw, że może być gorzej.
A przecież w sumie przynajmniej kilka sił ciągnie ten rzepak do dołu. Wywindowana niemal do 100 mln t światowa produkcja, informacje o 53 tys. t rzepaku ściągniętego do kraju w lipcu, większa podaż z Australii, Kanady i co ciekawe z Urugwaju, to są fakty, z którymi nie sposób dziś dyskutować.
Ale po drugiej stronie jest potężna siła drogiej ropy naftowej, której ceny jak sadzą analitycy paliwowi raczej szybko nie spadną, a ograniczoną dostępność ropy uzupełniać mają biopaliwa, w których rzepak ma spory swój udział. Potrzeby olejowe więc będą galopować wraz z ropą i naciski na przeroby rzepaku prowadzić będą do wzrostów zapotrzebowania.
Takie pokrycie jakie przetwórców w Unii zadowalało jeszcze przed rokiem, w tym roku będzie niewystarczające, a to powodować będzie ciągłe chęci do wspieranie zakupów korzystniejszymi cenami. Uważnym czytelników pewnie nie umknęło, że od pewnego czasu kurczowo trzymam się scenariusza z najbardziej prawdopodobnym korytarzem cen 520–540 €/t na giełdzie MATIF. Teraz szczerze mówiąc zaczynam w ten korytarz coraz bardziej wątpić.
Z braku perspektyw szybkich obniżek cen ropy, rzepak chyba będzie się jednak kręcił wokół 550 €/t. Co nie zmienia sytuacji, że nadal moim zdaniem wszystkie momenty z notowaniami mocno powyżej 550 €/t powinny być traktowane jako okazja do sprzedaży kolejnej partii rzepaku.
Kursy walut
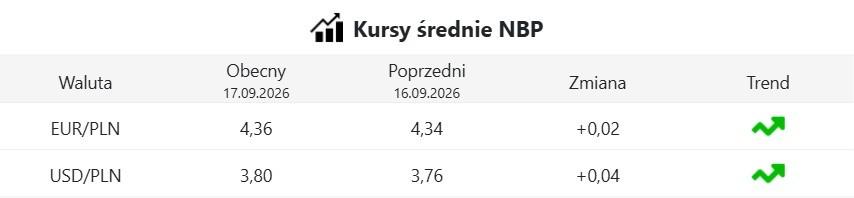
Średnie kursy walut NBP
FOTO: Topagrar.pl
Słabszy złoty, to też okazja
W tym tygodniu złotówkę mamy nieco słabszą niż tydzień temu. Więcej płacimy za euro i za dolara. To też jest okazja do korzystniejszych sprzedaży na rynki zagraniczne. Przy w miarę stabilnych notowaniach zbóż na MATIF słabszy złoty utrzymuje oferty na eksport, a w rzepaku pokrywa część giełdowych spadków.
Juliusz Urban