Rynek zbóż
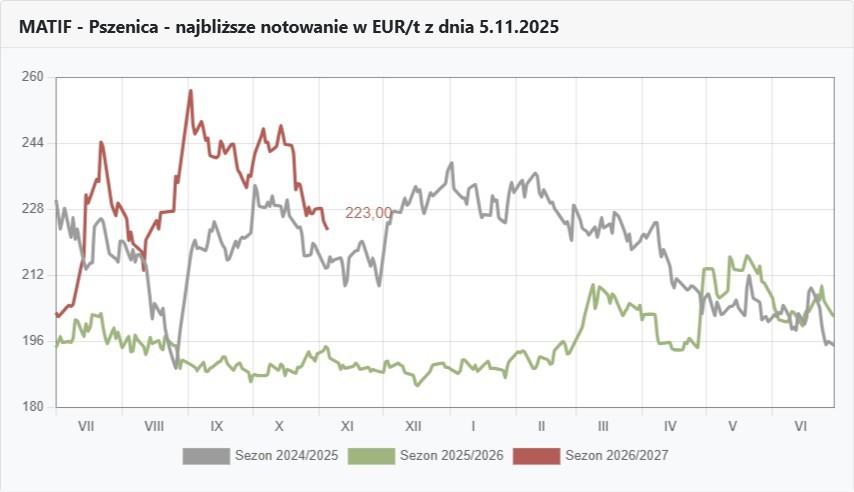
Wykresy kursów pszenicy na MATIF
FOTO: Topagrar.pl
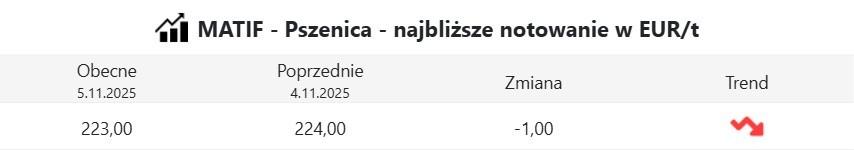
Notowania pszenicy na MATIF
FOTO: Topagrar.pl
Kukurydza zachowuje się normalnie
Obecny scenariusz z cenami kukurydzy jest naturalną konsekwencją nadmiernej krótkotrwałej podaży żniwnej. Tę podaż wywołali też trochę sami skupujący, którzy od początku kukurydzianych żniw zaczęli się licytować z cenami kukurydzy na mokro. Jeszcze 1 października br. średnia cena kukurydzy mokrej wynosiła 632 zł/t, a propozycje cenowe wskazywały na korytarz 590–660 zł/t. I taka relacja wydawała się korzystna dla obydwu stron handlu. wystarczyło nie ścigać się o towar w momencie, gdy czekał on jeszcze mokry w polu.
Z drugiej strony może dzięki tym zachęcającym cenom pojawiło się w skupach wówczas więcej kukurydzy i uniknęliśmy jeszcze większych spiętrzeń obecnie. Ale idąc tym tropem, to mocne spadki cen teraz powinny ostudzić zapały, tych, którzy obawiają się, że nie będzie gdzie kukurydzy sprzedać, a jej ceny ekstremalnie spadną. Nie ma sensu przecież na siłę wjeżdżać w kukurydzę, która ma 40% wilgotności, wszak mamy dopiero początek listopada.
Sytuacja ze spadającymi cenami kukurydzy mokrej pokazuje też ostudzony zapał skupujących i suszących ją w celu szybkiej odsprzedaży. Jak zwykle w tym okresie przymykają się wrota skupujących kukurydzę sucha, co także skutkuje spadkiem cen. Spadkiem w gruncie rzeczy jak na razie niewielkim, ale dużo większym spadkiem zainteresowania zakupem.
Tym samym drogo susząc kukurydzę trzeba się liczyć z koniecznością jej sfinansowania i czekania ze sprzedażą dłuższy czas, a nie wszyscy są na to przygotowani. Dłuższy czas oznacza także niepewność, czy rzeczywiście ta sucha kukurydza odbije. I tu pojawia się zasadnicze pytanie o punkt odniesienia. Odbije od czego? Od ceny 930 zł/t, jaką mamy średnia teraz w kraju, czy od cen jakie jeszcze niedawno można było w niektórych regionach kraju otrzymać, przekraczających 1000 zł/t. Od tych ostatnich raczej nie, bo tu blokadę ustanowią ceny pszenicy.
W kraju, w którym kukurydza stanowi 30% produkcji wszystkich zbóż, a większość z tych zbóż jest konsumowanych przez przemysł paszowy musimy na samą kukurydzę popatrzeć szerzej, bo jesienią to ona zaczyna wywierać presję także na ceny pszenicy. W tym kontekście na razie należy cieszyć się, że ceny pszenicy, pszenżyta i jęczmienia nie spadają, a żyto i owies nawet drożeją. I oby tak dłużej pozostało, bo podaż rynkowa tych wszystkich zbóż jest na razie niewielka i problemy ze zbytem kukurydzy mogą mylić.
Jeszcze raz warto podkreślić, kukurydza sucha zachowuje się normalnie i jak zwykle w tym okresie zmierza w kierunku cen niższych od pszenicy konsumpcyjnej. I nie musi to oznaczać spadków cen pozostałych zbóż, aż do przeniesienia się podaży z kukurydzy na te właśnie zboża.
Rynek rzepaku
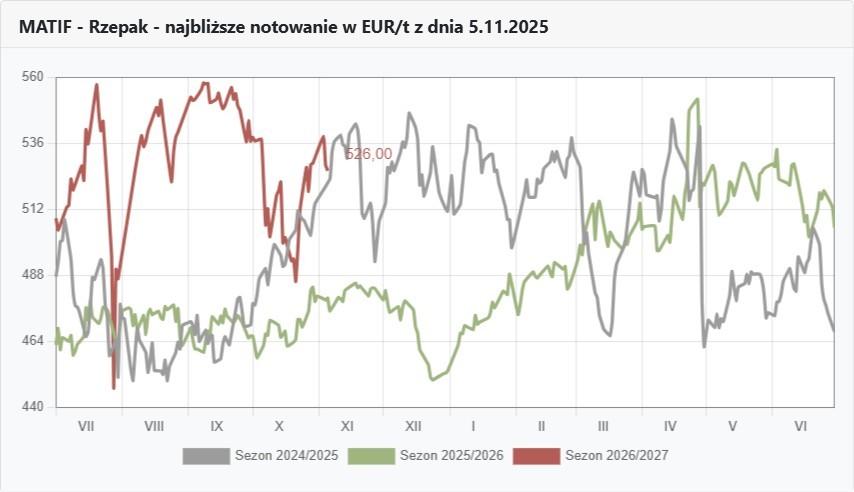
Wykresy kursów rzepaku na MATIF
FOTO: Topagrar.pl
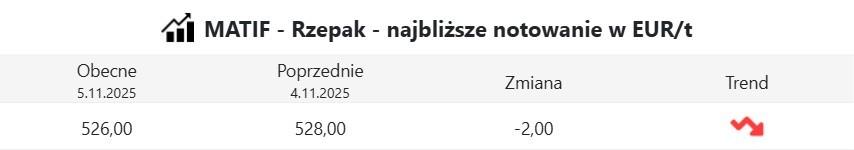
Notowania rzepaku na MATIF
FOTO: Topagrar.pl
Dla cen rzepaku to jeszcze nie koniec
Obecna sytuacja w rzepaku też była dość łatwa do przewidzenia. Jeśli rzepakowe kursy opierają się o ekstremalnie rosnące notowania ropy naftowej, spowodowane otwartym konfliktem wojennym z tą ropą w tle, to muszą być też momenty sporych spadków. Z rzepakiem jest obecnie trochę tak jak z biegłym linoskoczkiem, który raz, ku przerażeniu obserwatorów się zawaha, a czasem nawet z gracją wręcz zeskoczy z tej liny, by znów na nią powrócić.
Tymi obserwatorami są posiadacze rzepaku i przetwórcy na równi, bo ci pierwsi zastanawiają się czy nie przegrzali z czekaniem ze sprzedażą. A ci drudzy, znów widząc okres braku podaży zastanawiają się jak długo przyjdzie im z taką przerwą się borykać i na jakie premie w stosunku do MATIF pozwolą im ceny produktów
Ale widowisko musi trwać więc zarówno kursy ropy naftowej, jak i notowania rzepaku na MATIF znów zapewne podskoczą i znowu nadarzy się okazja do sprzedaży, byle nie trafiła ona na okres zasypanych śniegiem dróg i zamarzniętych wrót oraz wag w magazynach gospodarstw, bo wtedy nawet atrakcyjne ceny nie pomogą.
A przyglądając się standardowym zachowaniom giełdy, to na większe podwyżki kursów trzeba by było poczekać do stycznia. Zapewne jednak wydarzenia geopolityczne wesprą notowania rzepaku na MATIF I krajowe ceny rzepaku już zdecydowanie wcześniej.
Kursy walut
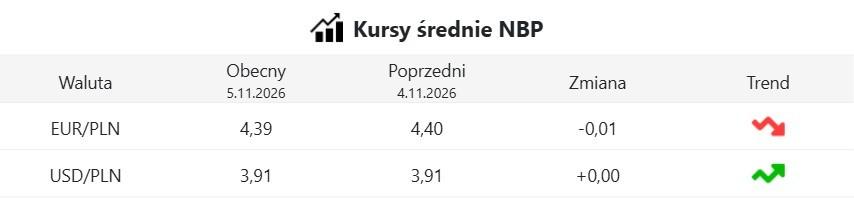
Średnie kursy walut NBP
FOTO: Topagrar.pl
Złoty na chwilę się umocnił
W tle toczących się w naszym kraju konfliktów o podstawy władzy sądowniczej mamy słabego złotego. Na chwilę złotówka jednak się umocniła, a podstawy do takiego zachowania znalazła w decyzji Rady Polityki Pieniężnej o utrzymaniu stóp procentowcy.
RPP zwaraca uwagę, że w swoich decyzjach opiera się o niższe odczyty inflacyjne. Jednak w świetle mającej wygasnąć z końcem roku ochrony cen paliw wynikajaca z programu CPN mozemy mieć obawy o wyższą inflację, podwyższenie stóp procentopwych i dalszy spadek wartości waluty.
Juliusz Urban