
Dla cen zbóż kluczowa może być jednak sytuacja na Morzu Czarnym. Mirosław Marciniak, analityk rynku rolnego i właściciel firmy InfoGrain, wskazuje, że sama informacja o możliwości odblokowania eksportu może wywołać reakcję giełd, zanim dodatkowe zboże trafi na rynek.
Morze, które jest kluczowe dla cen zbóż
Sytuacja na Morzu Czarnym może w najbliższych miesiącach przesądzać o kierunku notowań zbóż. Rosja i Ukraina odpowiadają za blisko 30% światowego eksportu pszenicy i są ważnymi dostawcami ziarna dla Afryki Północnej oraz Bliskiego Wschodu.
Problemem nie jest jednak brak zboża w tych krajach, lecz ograniczone możliwości jego eksportu. Jak podkreślał Mirosław Marciniak, "te zboża są, tylko dzisiaj nie mogą wyjechać". Jego zdaniem, jeżeli zostanie odtworzony korytarz na Morzu Czarnym, rynek może odczuć wyraźny wzrost podaży z tego kierunku.
Według danych przedstawionych przez analityka 25 września w Bydgoszczy, główne porty Morza Czarnego i Morza Azowskiego nie funkcjonują obecnie w normalnym zakresie, a alternatywne szlaki pozwalają wykorzystać jedynie część wcześniejszych możliwości eksportowych. Dlatego, zdaniem specjalisty, "najważniejsza jest tutaj kwestia eksportu".
Rynek może zareagować wcześniej niż podaż
Dla rolników szczególnie ważne jest to, że giełda może zareagować wcześniej niż rynek fizyczny. Marciniak zwracał uwagę na rekordową skalę długich pozycji funduszy na giełdach towarowych. W jego ocenie sama wiarygodna informacja o porozumieniu dotyczącym odblokowania eksportu mogłaby skłonić inwestorów do redukcji tych pozycji.
Jak mówił podczas spotkania zorganizowanego przez Związek Pracodawców – Dzierżawców i Właścicieli Rolnych, "dla funduszy sama informacja, że jest porozumienie, będzie oznaczała tyle, że zacznie się redukcja pozycji". W takim scenariuszu na MATIF mogłaby pojawić się korekta sięgająca kilkunastu, a nawet kilkudziesięciu euro za tonę. Podobna reakcja mogłaby wystąpić również na giełdzie w Chicago. To jednak scenariusz przedstawiony przez analityka, a nie prognoza pewnego spadku cen.
Pszenicy będzie mniej. Co to oznacza dla cen?
Według danych przedstawionych przez właściciela InfoGrain światowa produkcja pszenicy w sezonie 2026/27 ma wynieść 822,43 mln ton, czyli o 2,6% mniej niż sezon wcześniej. Eksport ma spaść do 211,77 mln ton (-7%), a zapasy końcowe do 276,29 mln ton (-1,5%).
Jeszcze wyraźniejsze zmiany dotyczą największych eksporterów. Ich łączna produkcja ma wynieść 377,96 mln ton (-9,6%), eksport 176,59 mln ton (-7%), a zapasy końcowe 66,53 mln ton (-10,2%).
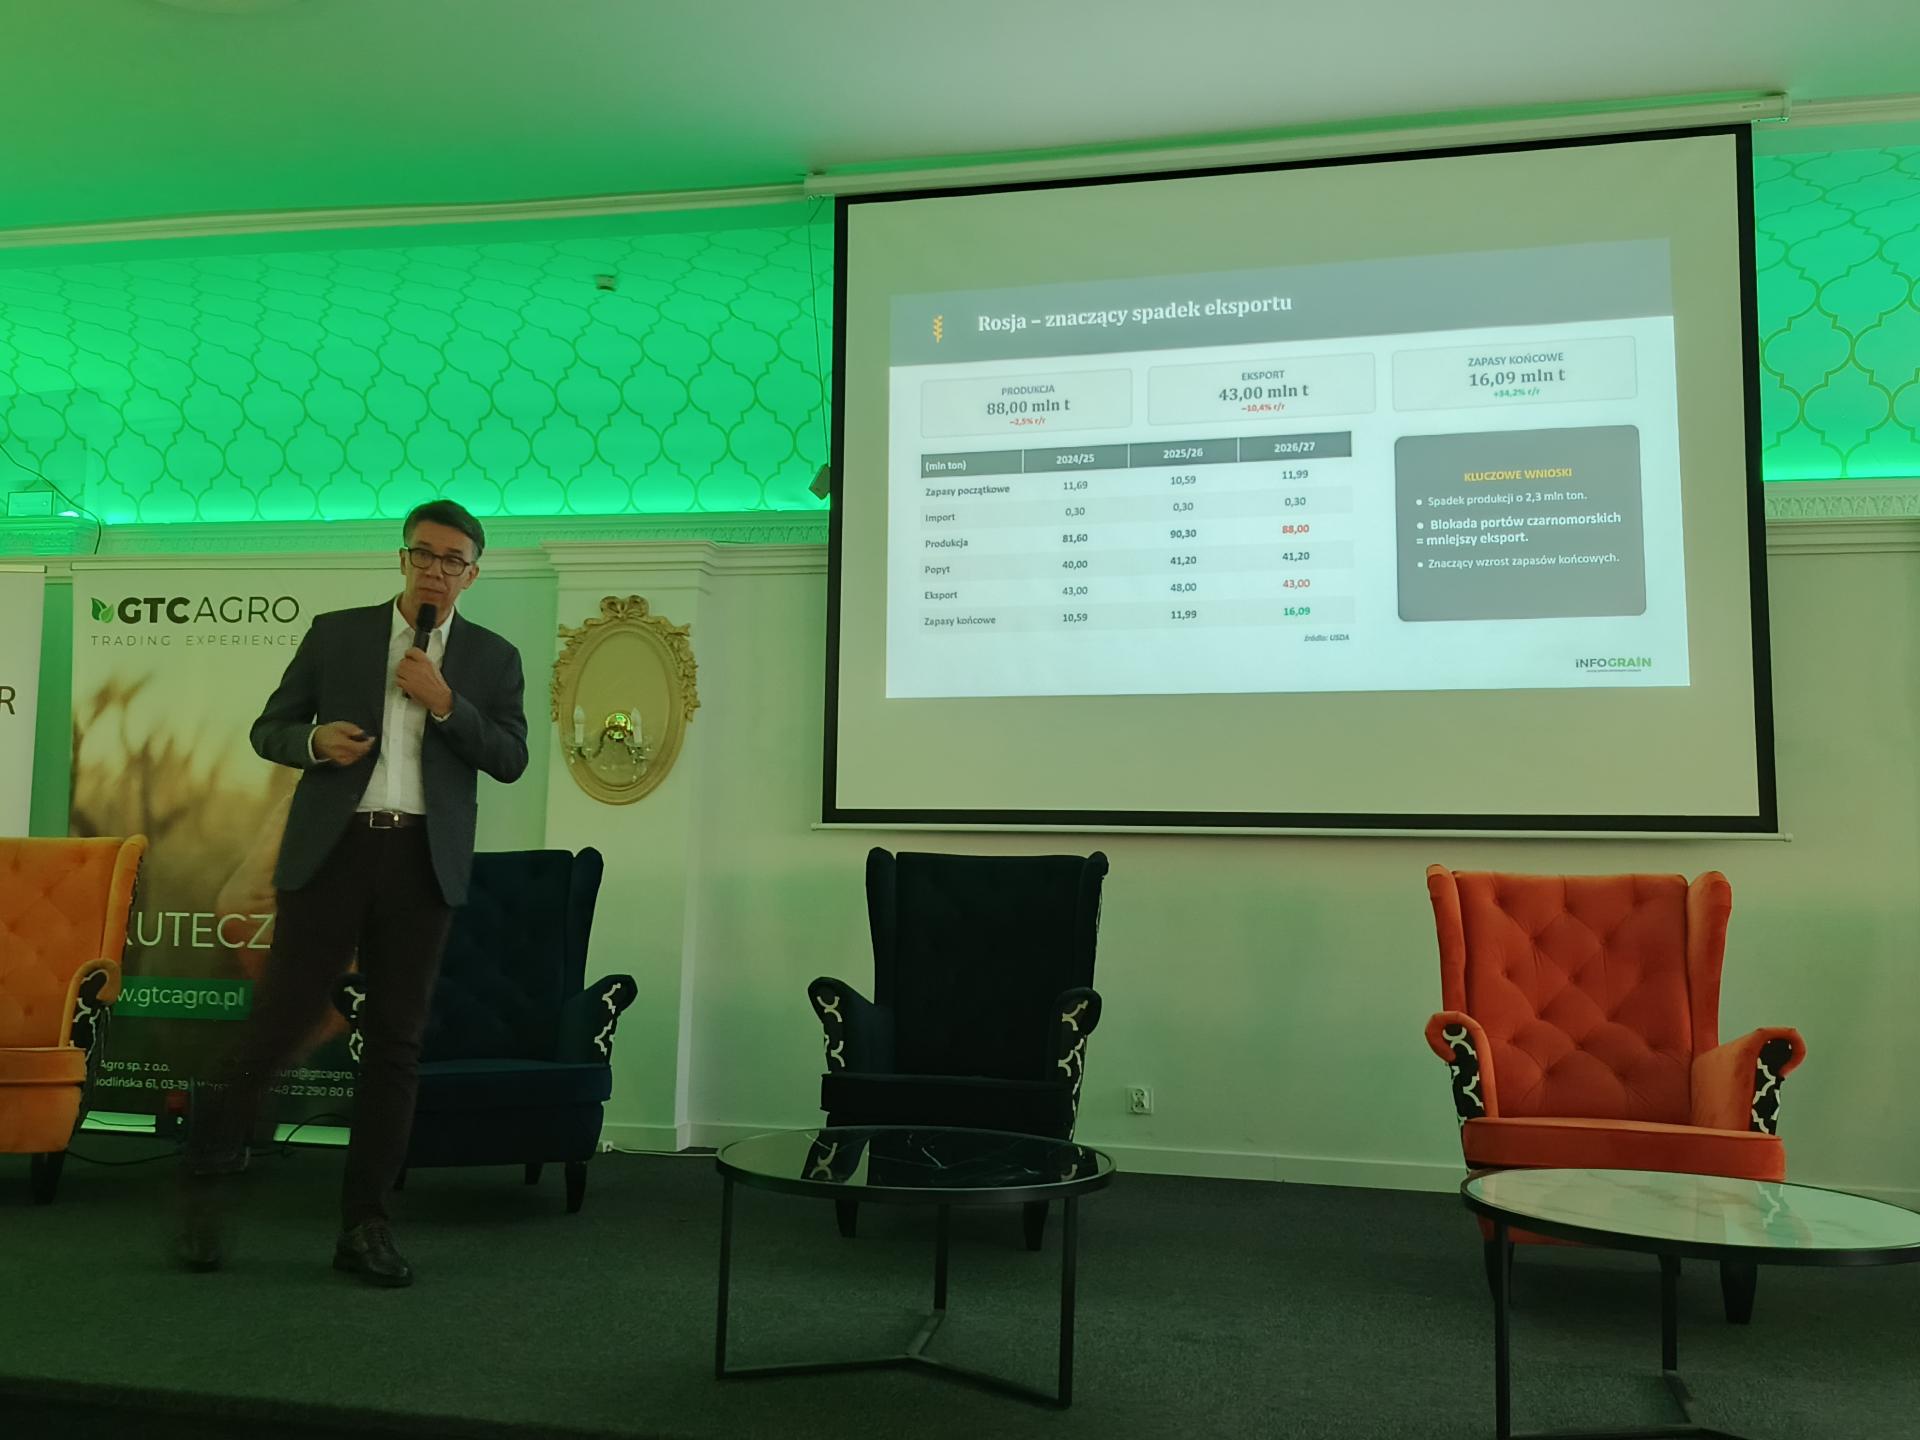
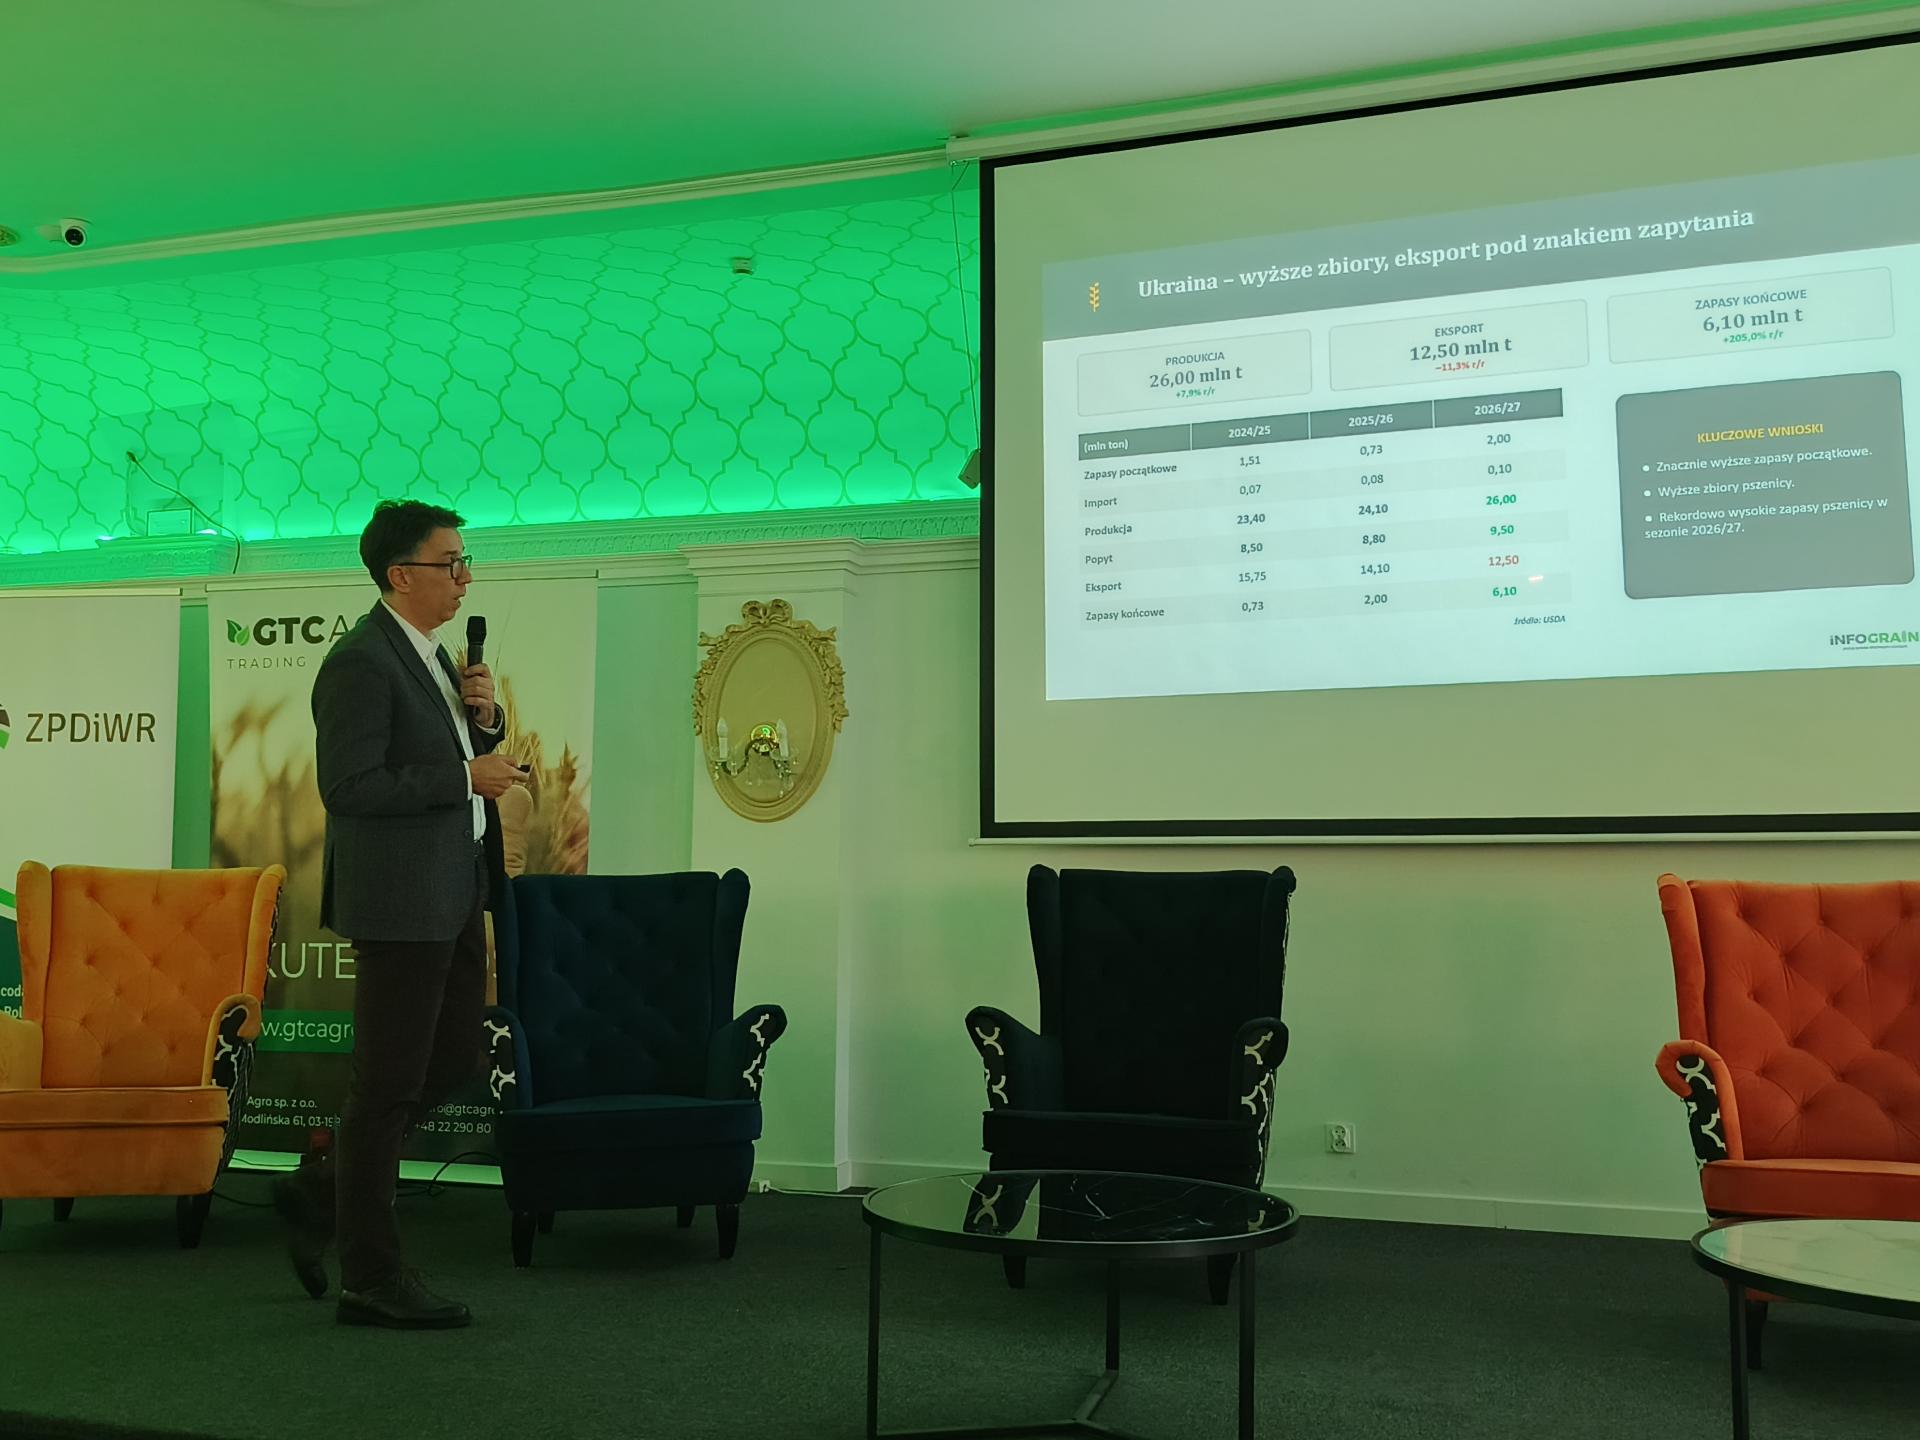
W przypadku Rosji produkcja jest szacowana na 88 mln ton (-2,5%), a eksport na 43 mln ton (-10,4%). Jednocześnie rosyjskie zapasy końcowe mogą wzrosnąć do 16,09 mln ton (+34,2%). Ukraina ma natomiast wyprodukować 26 mln ton pszenicy (+7,9%), ale jej eksport może spaść do 12,5 mln ton (-11,3%).
Dla rynku oznacza to, że sam bilans produkcji nie wyjaśnia całej sytuacji. Kluczowe pozostaje to, gdzie znajduje się ziarno i czy może zostać wyeksportowane. Dlatego wydarzenia na Morzu Czarnym mogą mieć dla cen duże znaczenie.
Deficyt kukurydzy w UE może wspierać ceny
W przypadku kukurydzy sytuacja wygląda inaczej. Światowa produkcja w sezonie 2026/27 ma wynieść 1,29 mld ton, czyli o 3% mniej niż sezon wcześniej. Jednocześnie zapotrzebowanie ma sięgnąć 1,32 mld ton, a zapasy końcowe mogą spaść do 272,10 mln ton (-9,7%).
Jeszcze większe problemy widać w Unii Europejskiej. Według prezentacji InfoGrain unijna produkcja kukurydzy może spaść do około 47,75 mln ton (-15%), a import może sięgnąć niespełna 25 mln ton.
We Francji wcześniejsze szacunki zakładały 13,5 mln ton, natomiast obecnie mówi się o zaledwie 5,5–6 mln ton. Na Węgrzech produkcja, wcześniej szacowana na 8 mln ton, może wynieść niecałe 2 mln ton, co zwiększa potrzebę importu.
Polska może zostać liderem produkcji kukurydzy w UE
Na tym tle nasz kraj może znaleźć się w wyjątkowej sytuacji. Według szacunków Mirosława Marciniaka produkcja kukurydzy w Polsce w sezonie 2026/27 może wynieść 8,87 mln ton (+2,3%). Jeżeli te szacunki się potwierdzą, Polska może po raz pierwszy zostać liderem produkcji kukurydzy w Unii Europejskiej.
Jednocześnie eksport może wzrosnąć do 3,75 mln ton (+25%), a zapasy końcowe wynieść około 1,44 mln ton (-5,3%).
Nie oznacza to jednak, że tegoroczne zbiory są dobre w całym kraju. W południowo-zachodniej Polsce wystąpiły miejsca, w których plony mokrej kukurydzy wynoszą zaledwie 3–5 t/ha. W centrum i na północy kraju wyniki są bliższe ubiegłorocznym.
Marciniak ocenia, że Polska ma nadwyżkę kukurydzy, która będzie musiała znaleźć odbiorców poza krajem. Jak wskazywał, "mamy nadwyżkę i ta nadwyżka na pewno będzie w tym sezonie doeksportowana". Popyt eksportowy może więc być jednym z czynników wspierających krajowe ceny kukurydzy. Znaczenie będą miały możliwości sprzedaży przez porty oraz popyt z rynków południowych, w tym ze Słowacji.
Polski rynek nadal zależy od światowych cen
Nasz rynek zbóż nie funkcjonuje w oderwaniu od sytuacji międzynarodowej. Zdaniem Marciniaka "wyznacznikiem zostanie rynek światowy i rynek eksportowy". Oznacza to, że ewentualny spadek notowań na giełdach i obniżenie cen eksportowych może przełożyć się również na ceny oferowane rolnikom w kraju.
Z drugiej strony presję na spadek cen mogą ograniczać wysokie koszty produkcji. Wysokie ceny nawozów i paliwa mogą zmniejszać gotowość producentów do sprzedaży ziarna po bardzo niskich stawkach. Dla krajowego rynku kluczowe pozostają jednak możliwości eksportowe.
Tranzyt ukraińskiego zboża nie musi uderzyć w polski rynek
Ważnym elementem sytuacji pozostaje również ukraińskie zboże. Marciniak zwracał uwagę, że obecnego tranzytu przez Polskę nie należy utożsamiać z sytuacją z 2022 r., kiedy po otwarciu granicy do Polski trafiały znaczne ilości ukraińskiego ziarna.
Obecnie chodzi przede wszystkim o tranzyt objęty procedurami celnymi. Według przedstawionych danych polska infrastruktura kolejowa i portowa jest przygotowana do bezpiecznego tranzytu około 200–300 tys. ton miesięcznie.
W ocenie Marciniaka z punktu widzenia polskiego rolnika korzystniejszym rozwiązaniem może być tranzyt ukraińskiego zboża przez Polskę niż pełne odblokowanie eksportu przez ukraińskie porty czarnomorskie. Jest to jego ocena sytuacji wynikająca z przewidywanego wpływu obu scenariuszy na światową podaż i ceny.
Rzepak: krajowy bilans jest napięty
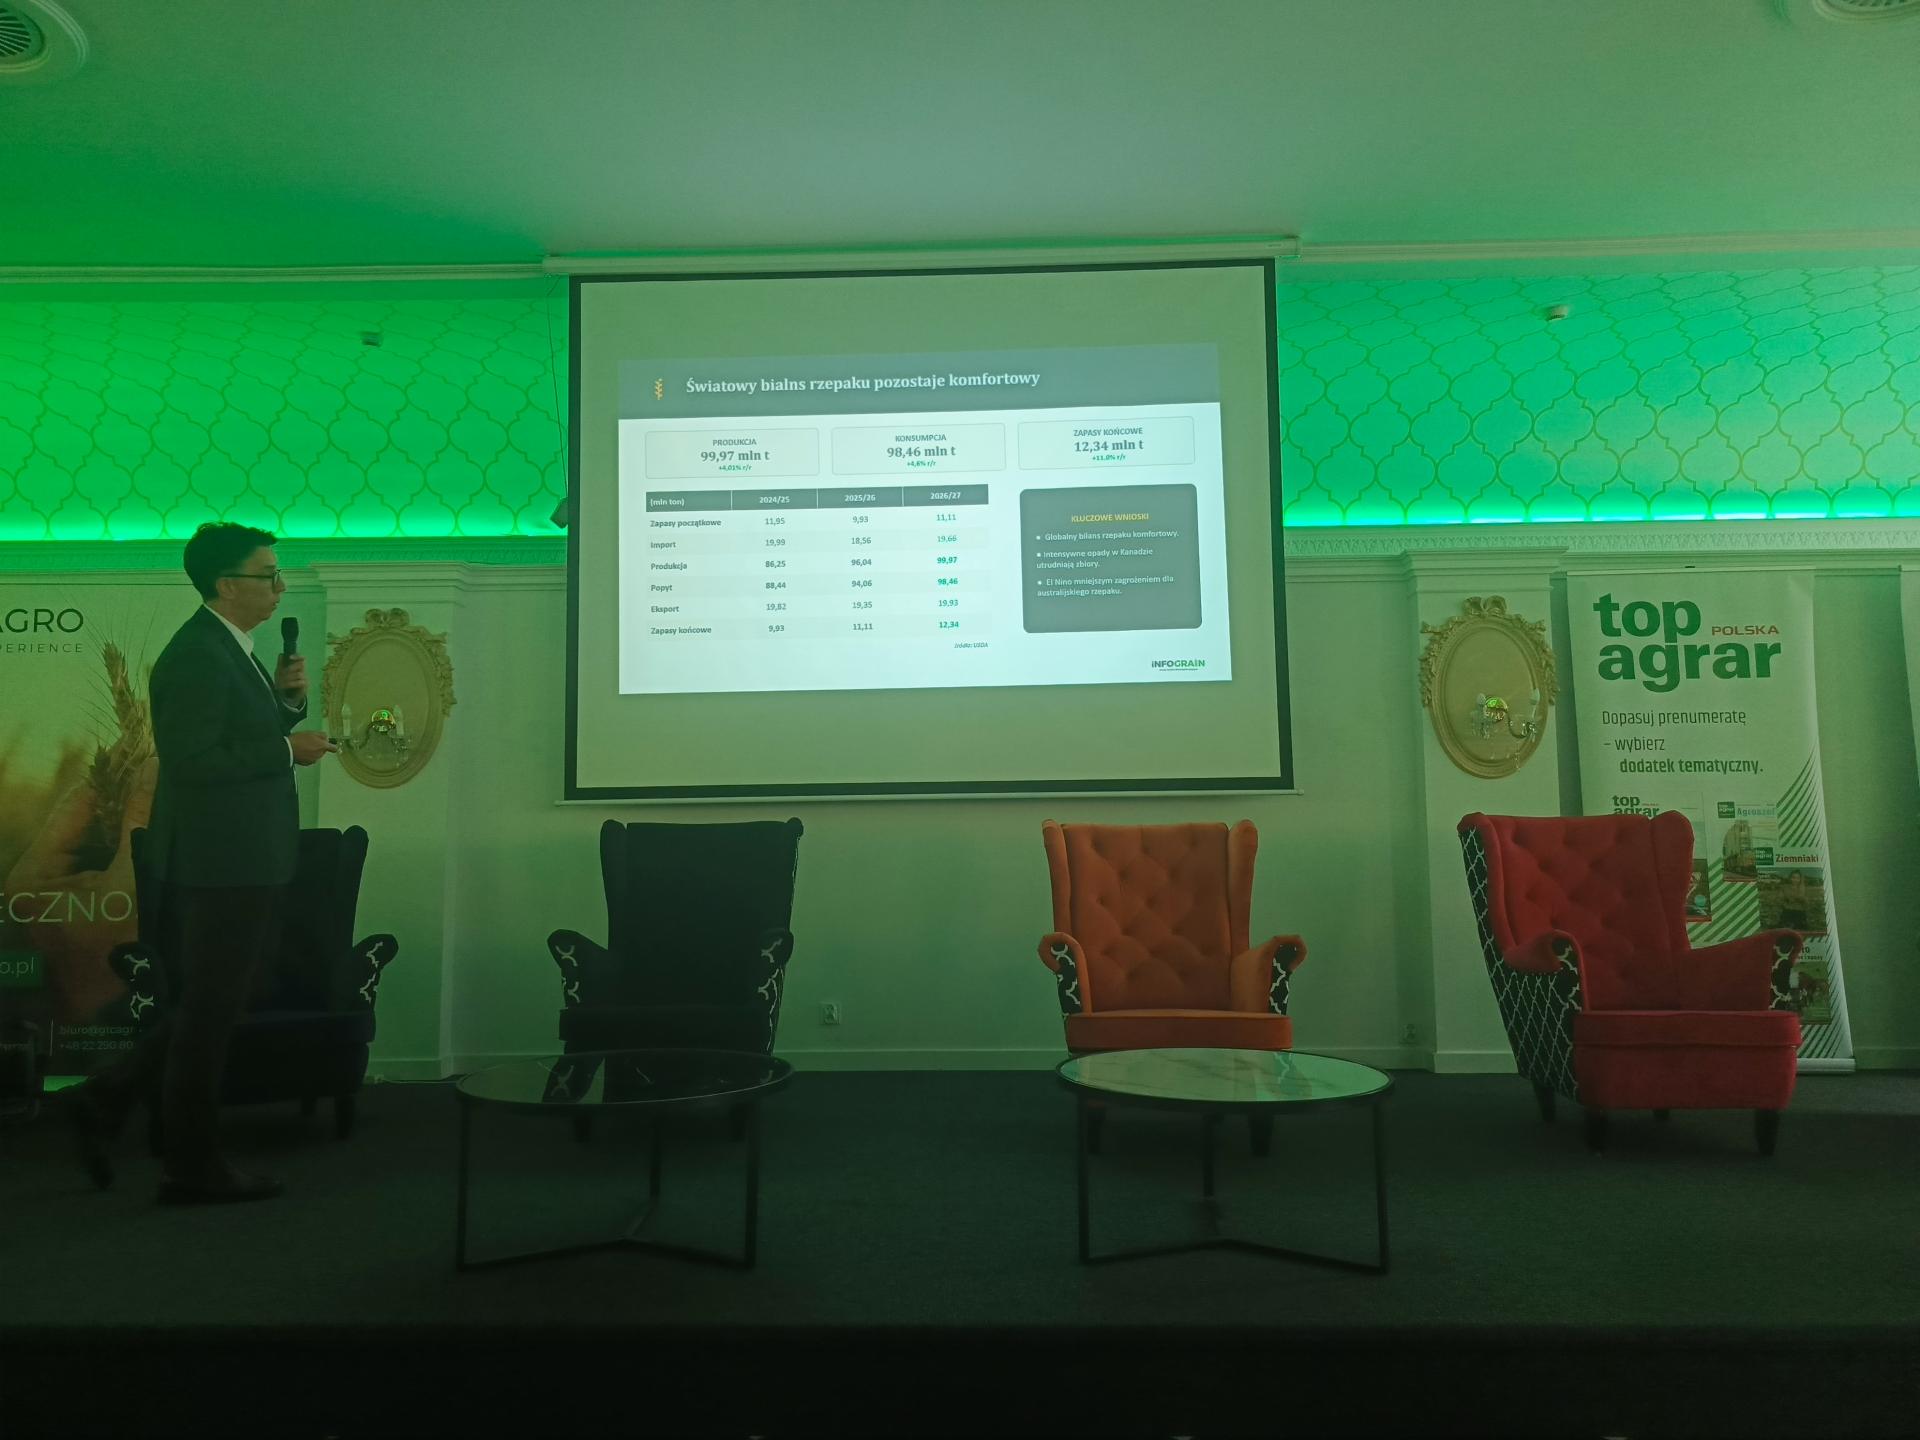
Inaczej wygląda sytuacja na rynku rzepaku. Światowa produkcja w sezonie 2026/27 ma wynieść 99,97 mln ton (+4,01%). Konsumpcja ma wzrosnąć do 98,46 mln ton, a zapasy końcowe do 12,34 mln ton (+11%).
W Polsce sytuacja jest znacznie bardziej napięta. Produkcja rzepaku jest szacowana na 2,83 mln ton, czyli o 21,8% mniej niż w poprzednim sezonie. Import może natomiast wzrosnąć do 0,65 mln ton (+85,7%). Zapasy końcowe mają spaść do zaledwie 0,10 mln ton (-65,5%), a krajowe zapotrzebowanie jest szacowane na 3,52 mln ton.
Tak napięty bilans może być czynnikiem wspierającym krajowe ceny rzepaku, choć ostateczny poziom notowań będzie zależał również od sytuacji na rynku europejskim i światowym.
Olej z Ukrainy może zwiększyć konkurencję
Marciniak zwracał także uwagę na rosnące znaczenie ukraińskiego oleju rzepakowego. Ograniczenia dotyczące importu ukraińskiego rzepaku nie objęły bowiem oleju rzepakowego.
Według danych KAS za okres od lipca 2025 do czerwca 2026 r. do Polski sprowadzono 263 676 ton oleju rzepakowego, z czego 114 741 ton pochodziło z Ukrainy.
Zdaniem Marciniaka w kolejnych latach Ukraina może coraz częściej eksportować przetworzony produkt zamiast surowego rzepaku. Taki scenariusz oznaczałby potencjalnie mniejsze zapotrzebowanie na polski rzepak ze strony części przetwórców i większą konkurencję na rynku oleju. Jest to jednak długoterminowy scenariusz przedstawiony przez analityka, a nie przesądzony kierunek rozwoju rynku.
Mniej rzepaku w 2027 roku?
Na perspektywy rynku mogą wpływać również przyszłoroczne zasiewy. Marciniak wskazywał na możliwość ograniczenia areału rzepaku we Francji o 10–15%. Zwracał także uwagę na problemy ze wschodami w Rumunii.
Jeżeli te sygnały się potwierdzą, mogą mieć znaczenie dla oczekiwań dotyczących podaży rzepaku w 2027 r. Na obecnym etapie są to jednak prognozy i oceny dotyczące przyszłego sezonu.
Krzysztof Zacharuk