Początek zbożowego sezonu 2026/27 nie był dla ukraińskiego eksportu zbóż łaskawy. Bezustanne ataki rosyjskich rakiet i dronów na infrastrukturę portową terminali zgromadzonych w regionie Odessy doprowadziły praktycznie do paraliżu załadunków zbóż wysyłanych przez Morze Czarne na eksport.
Ukraiński eksport o 21% słabszy, a zbiory większe
Okazuje się, że od początku tego sezonu do 18 września Ukraina wyeksportowała 4,5 mln t zbóż i strączkowych. Oznacza to, że ukraiński eksport był aż o 21% słabszy od analogicznego okresu poprzedniego sezonu, kiedy to na eksport wysłano 5,7mln t. Aktualnie eksport pszenicy dotychczas wyniósł 2,267 mln t, a kukurydzy 1,823 mln t, jęczmienia natomiast Ukraina wyeksportowała dotąd 402 tys. t.
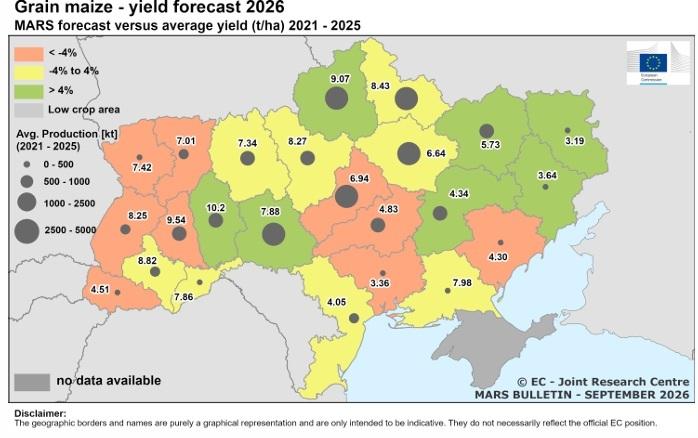
Według najnowszych prognoz KE w tym roku Ukraina ma zebrać 35,1 mln t kukurydzy i będzie to az 4 mln t (13%) więcej od zbiorów w 2025 r. Tegoroczne zbiory będą też o 11% większe od średniej z ostatnich pięciu lat. Przysłuży się temu zarówno wzrost zasiewów o 7%, aj i o 6% wyże w skali roku szacunki plonów. Ostatnia prognoza głosi, że średni plon kukurydzy w Ukrainie wyniesie 7,4 t/ha. Oczywiście na terenie całego kraju szacunki plonów są zróżnicowane. Standardowo najwyższe plony kukurydzy są na zachodzie i północy Ukrainy, gdzie niestety w tym roku spodziewane są większe korekty w porównaniu ze średnią z ostatnich 5 lat. Jednak największa produkcja kukurydzy jest w części centralnej kraju i schodzi na południe.
Rys. 1 Średnie plony kukurydzy w różnych regionach Ukrainy wg JRC MARS Bulletin (21.09.26 r.)
Zapasy spore, a kukurydza płynie wolniej
Rozpoczęcie żniw kukurydzianych odbywa się przy wysokich zapasach, jak informuje APK-Inform w Ukrainie z poprzedniego sezonu pozostało około 5,5 mln t kukurydzy, co przy wręcz krytycznym stanie logistyki eksportowej ciśnie na rynek krajowy. Poza portami na Morzu Czarnym Ukraina ma także inne możliwości załadunków. Może wykorzystać szlak transportowy poprzez rzekę Dunaj, załadowując statki przez infrastrukturę portu Izmaił. Ze względu na trudne warunki pogodowe, związane z niedoborami opadów utrudniającymi żeglowność po Dunaju, przeprawy w tym roku zabierają zdecydowanie więcej czasu i szlak ten nie jest już tak bardzo efektywny.
Według agencji spedycyjnej Avalon Logistic Services czas trwania rejsów z wykorzystaniem portów ukraińskich nad Dunajem do portów przeznaczenia wydłużył się o się co najmniej 2,5-krotnie. Okres dotarcia statku do niektórych destynacji, np. portów Egiptu wynosi teraz około miesiąca. Przed rokiem transport zboża z Izmaiłu do Egitu wynosił 12 dni, z czego prawie połowę czasu zabierały czynności załadunkowe i odprawy oraz przepłynięcie kanałem, a tylko 6 dni statek spędzał na pełnym morzu. Dziś łączny czas dostawy, w tej samej relacji, zależnie od aktualnych warunków wynosi 26-33.
Logistycy twierdzą też, że w miarę zbliżania się zimy warunki logistyki tą drogą będą się pogarszać, co może doprowadzić do okresowego zamykania kanału dla żeglugi. Prawdziwe ożywienie w eksporcie może więc przynieść wyłącznie uspokojenie sytuacji w portach na Morzu Czarnym.
Reagując na utrudnienia Ukraina zwiększa tranzyt swojego zboża drogą kolejową. W pierwszej połowie września ilość wagonów odprawiana na kolejowych przejściach granicznych wzrosła prawie o 45% w porównaniu z sierpniem i wynosi śrenio 278 wagonów na dobę. Tranzyt kolejowy ukraińskiego zboża przez Polskę wynosi 65 wagonów na dzień.
Ceny kukurydzy w Ukrainie spadają, a rynek czeka na dalsze spadki
Dlatego właśnie ceny kukurydzy paszowej na ukraińskim rynku eksportowym w ostatnich dwóch tygodniach wykazują tendencję spadkową. Blokada portów w rejonie Odessy, wysokie koszty alternatywnych szlaków przez Dunaj i granice zachodnie sprawiają, że transport kukurydzy staje się nieopłacalny. Dodatkowo sytuację komplikuje podniesienie minimalnych cen eksportowych powyżej cen rynkowych, do 195 USD za tonę CPT. A przecież ceny skupu kukurydzy w portach nad Dunajem w tydzień spadły o nawet 10 USD/t i 17.09.26 r. wynosiły 165–170 USD/t w porcie CPT.
Eksport jest bowiem mocno ograniczany przez słabszy popyt ze strony kupujących, którzy spodziewają się dalszego spadku cen. Importerzy wola zaczekać do pierwszych miesięcy roku 2027. Dlatego obecnie na rynku kukurydzy nasila się globalna konkurencja ze strony Stanów Zjednoczonych, Brazylii i Argentyny.
Import kukurydzy do UE przekroczył już 4 mln t, i jest aż o 1 mln t większy niż w tym samym czasie przed rokiem. To właśnie USA z ilością 1,65 mln t są największym dostawcą kukurydzy do UE, a dopiero druga jest Ukrainia. Miejsce w pierwszej piątce dostawców zajmują także Brazylia, Kanada i Argentyna.
Giełda reaguje inaczej, rynek krajowy spokojny
Paryska giełda MATIF na kukurydzę patrzy jednak oczyma unijnych producentów i jak na razie utrzymuje notowania kukurydzy na wysokim poziomie. Ten tydzień kukurydza rozpoczęła od skoku notowań listopadowych do 268,75 €/t, podczas gdy pszenica na grudzień była wyceniana na 243,75 €/t.
Jednak w środę i czwartek pszenica traciła po 3 euro i na koniec tego drugiego dnia (24.09.26 r.) w kontraktach na grudzień jest wyceniana na 238,50 €/t, a więc już 5 euro niżej niż tydzień temu. Kukurydza natomiast w notowaniach na listopad idzie do góry i paryska giełda wycenia ją zdecydowanie drożej. Mamy więc kukurydzę drożejącą o 13,5 euro w tydzień do 276,25 €/t i aż o 37,75 euro droższą od pszenicy.
Krajowym rynek zbóż na te zmiany reaguje bardzo spokojnie, ceny większości zbóż notują bardzo niewielkie zmiany i z reguły są to zmiany skierowane delikatnie do góry. Pszenica konsumpcyjna drożeje bardzo nieznacznie, znów przeskakując do średniej 903 zł/t, z niezmiennymi cenami oferowanymi 840–980 zł/t.
Paszówka kolejny tydzień jest najsilniej drożejącym zbożem w tydzień podskoczyła o 4 zł, a w ciągu ostatnich dwóch tygodni aż o 14 zL. Ceny pszenicy paszowej zaczęły się zbliżać do konsumpcji i wynoszą 800–940 zł/t.
Jęczmień idzie do góry bardzo nieznacznie, bo zaledwie o 2 zł, ale to wystarcza, żeby średnia osiągnęła wreszcie 700 zł/t. Obecnie skupy za jęczmień najczęściej oferują 650–780 zł/t.
Bardzo podobne widełki cenowe dotyczą pszenżyta. To zboże w tym tygodniu podrożało tak samo jak jęczmień, utrzymuje się tym samym 13-złotowa przewaga średniej ceny pszenżyta, która wynosi na dziś 713 zł/t.
Żyto podrożało o 3 zł uzyskując średnią 617 zł/t i utrzymując dotychczas obowiązujący zakres ofert w skupach 550–690 zł/t.
Lekki regres ceny dotyczy kukurydzy suchej, ale jest to zaledwie 3 zł w tydzień, więc jeszcze nie ma czym się zamartwiać, bo w ciągu ostatnich dwóch tygodni kukurydza i tak jest na dwuzłotowym plusie. Średnia cena wynosi 932 zł/t, a kukurydza nadal jest skupowana po 900–1000 zł/t. Ustabilizowała się natomiast średnia cena kukurydzy mokrej pozostając dokładnie na granicy 600 zł/t. Proponowane są ceny 500–630 zł/t, które zapewne będą dalej ulegać modyfikacji, gdyż do ruszenia zbiorów jest jeszcze co najmniej dwa tygodnie.
Od miesiąca regularnie do góry idą ceny owsa, którego średnia już wynosi 530 zł/t. Owies na polskim rynku aktualnie możemy sprzedać po 480–580 zł/t.