Rynek zbóż
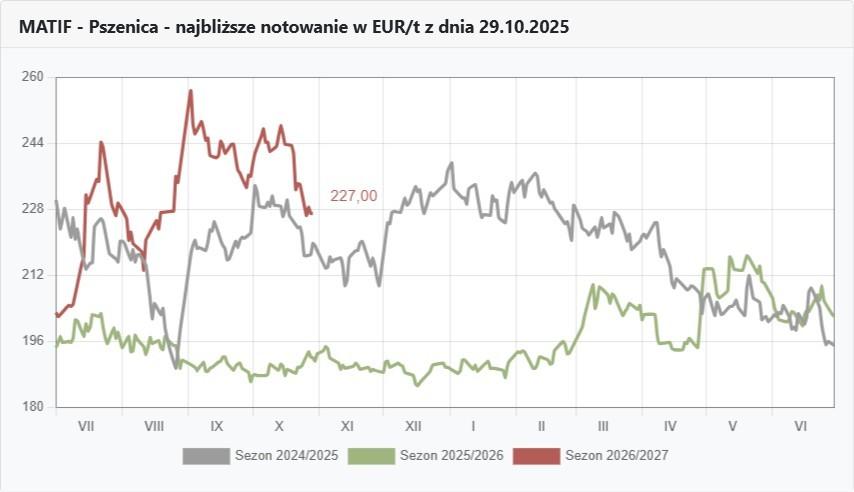
Wykresy pszenicy na MATIF
FOTO: Topagrar.pl
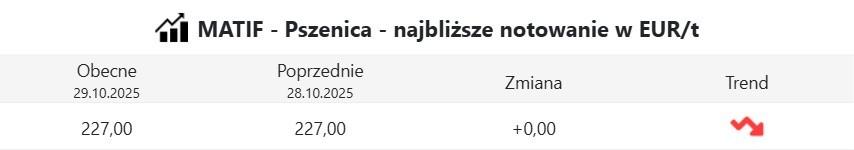
Notowania pszenicy na MATIF
FOTO: Topagrar.pl
Zmienne prognozy dla cen
Listopad jest zwykle w naszym kraju miesiącem bardzo zmiennej pogody i ta zmienna pogoda będzie wpływać także na ceny zbóż na krajowym rynku. Zacznijmy jednak może od tego, co w najbliższej perspektywie może stać się z notowaniami pszenicy na MATIF, bo tu wydaje się, że obecne obniżki mogą nie być ostatnimi. Choć informacje o bliskim starcie rozmów pokojowych giełda raczej już skonsumowała, to samo prawdziwe ich rozpoczęcie, niezależnie od końcowego efektu powinno poskutkować dalszymi spadkami. Pojawić się mogą notowania pszenicy bliskie 220 €/t, a nawet niższe.
To musi się odbić na krajowych cenach zbóż. W krótszej perspektywie możemy zobaczyć zbliżanie się cen taniejącej pszenicy konsumpcyjnej do paszowej i obie te pszenice do cen kukurydzy. W dłuższej perspektywie, gdy na nowo zostanie utworzony korytarz dla statków ze zbożem na Morzu Czarnym, co może być jedynym efektem rozmów pokojowych, pszenica i kukurydza mogą stanieć.
Z innymi zbożami to wcale nie musi tak wyglądać, bo pszenżyto, jęczmień i żyto były mocno niedowartościowane. Jednak zwracam uwagę na rolę schematycznych poczynań u skupujących, bo niektórzy handlowcy jak tną swoje cenniki, zaczynając oczywiście od pszenicy to już później lecą z góry na dół o minus 10–20 złotych, nie pomni choćby na procentową proporcję. Bo ściąć 10 zł z pszenicy, która kosztuje prawie 1000 zł, a 10 zł z np. owsa, który jest po 500 zł, to oznacza podwójną obniżkę dla tegoż owsa. Ale sorry taki mamy klimat. I rzeczywiście w listopadzie ceny zbóż mogą, jak śpiewała kiedyś Krystyna Prońko zacząć jak „liście z drzew spadać masłem na dół”. Odbierając z trudem wcześniej wypracowany przez opóźnienie sprzedaży zarobek.
Kukurydza obecnie zbierana z dużo lepiej sypiących plantacji tylko może się do tego efektu przyczynić, bo już teraz coraz więcej firm odczuwających coraz większa podaż wciąż jadącej do nich kukurydzy zaczyna obniżać ceny. Do suszących trafia też rachunek ekonomiczny, bo stabilizacja cen na kukurydzę suchą, przy rosnących cenach paliw do suszarni daje bardzo niewielki margines zarobków. A jeśli spadający MATIF, także ten kukurydziany spowoduje zachwianie, to będzie prawdziwa klapa.
Rynek rzepaku
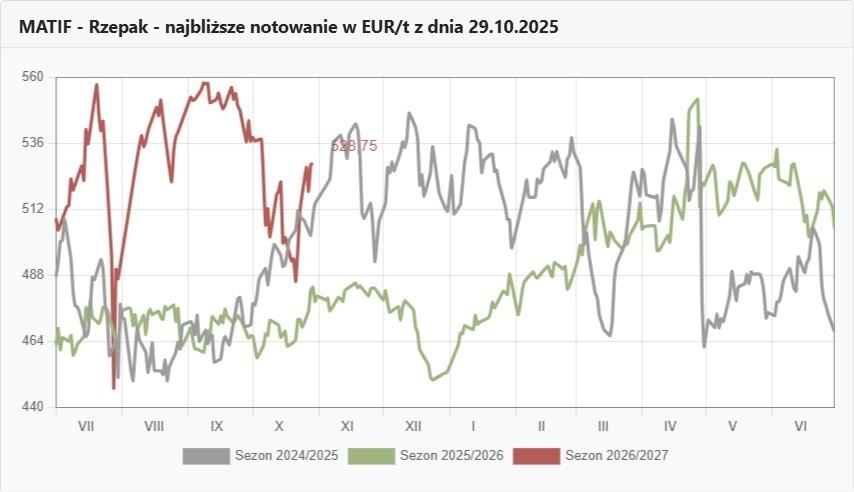
Wykresy rzepaku na MATIF
FOTO: Topagrar.pl
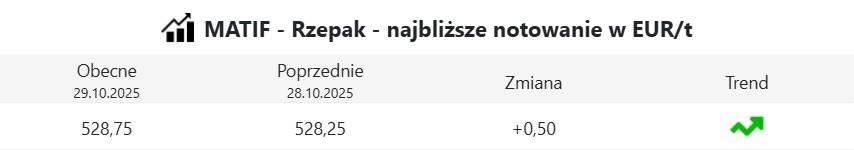
Notowania rzepaku na MATIF
FOTO: Topagrar.pl
W rzepaku może być spokojniej
Pomimo zawirowań giełdowych wynikających z przejścia na lutowe notowania rzepaku na MATIF, jako pierwszy wskaźnik rynek rzepaku może zachowywać się nieco bardziej spokojnie. Tu przecież zjazdy i wzrosty notowań o 10 euro nie są niczym nowym. Posiadacze rzepaku na jedno, a nawet kilkudniowe trendy już się uodpornili. A rzeczywiste progi rzepakowych kursów na paryskiej giełdzie wciąż są najbardziej uzależnione od cen ropy naftowej. Tu jeśli w samych USA nic się politycznie wielkiego nie wydarzy, to wciąż na Bliskim Wschodzie będzie iskrzyć.
Listopad po wyregulowaniu kursów w okolice 550 €/t, powinien być dość spokojny a dopiero końcówka roku może przynieść zjazd cen, bo będziemy mieli informacje na temat faktycznych zbiorów w Australii. W perspektywie większej podaży eksportowej rzepaku z tego kraju. Zaraz po żniwach te ilości mogą pocisnąć na rynek światowy i także europejski.
Potem może okazać się, że drogi fracht broni unijny surowiec przed obniżkami z tej strony i znów będzie można sprzedać rzepak drożej. Tym bardziej, że zawsze spowolnienie handlu wywołane świętami powoduje wysysanie zapasów u przetwórców.
Kursy walut
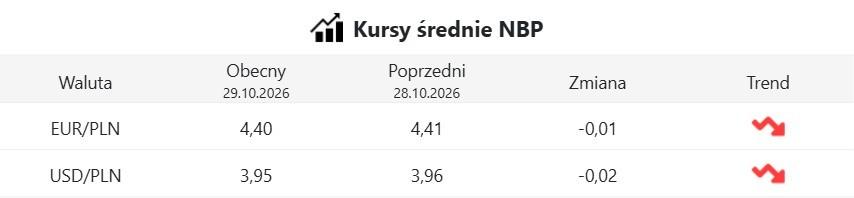
Średnie kursy walut NBP
FOTO: Topagrar.pl
Słaby złoty przynosi nam nowe szansę
Złotówka w tym tygodniu się osłabiła i za jedno euro musimy zapłacic nawet 4,40 zł. I ten słaby kurs „przyniósł nam nowe szanse”, jak śpiewa moja ulubiona piosenkarka Sylwia Grzeszczak.
Po pierwsze złagodził spadki notowań pszenicy na MATIF, a w rzepaku podkreślił jeszcze mocniej powrót kursów powyżej poziomu 550 €/t i dał znów szansę na sprzedaże nawet powyżej 2500 zł/t. Z takich szans warto korzystać, żeby „nie skończyło się tak jak zawsze”- idąc dalej za tekstem wspomnianej piosenki.
Juliusz Urban